こんにちは。ポイントSOS運営者のコツコツ蔵之助です。
三井住友銀行の「Olive(オリーブ)」が気になっているものの、「普通の三井住友銀行口座と何が違うの?」「オリーブアカウントを作ると何ができる?」「結局、自分にも必要なの?」と迷っていませんか。
Oliveについて調べ始めると、フレキシブルペイ、Vポイント、選べる特典、クレジットモード、デビットモードなど、聞き慣れない言葉が次々に出てきます。
これが、なかなか分かりにくいんですよね。
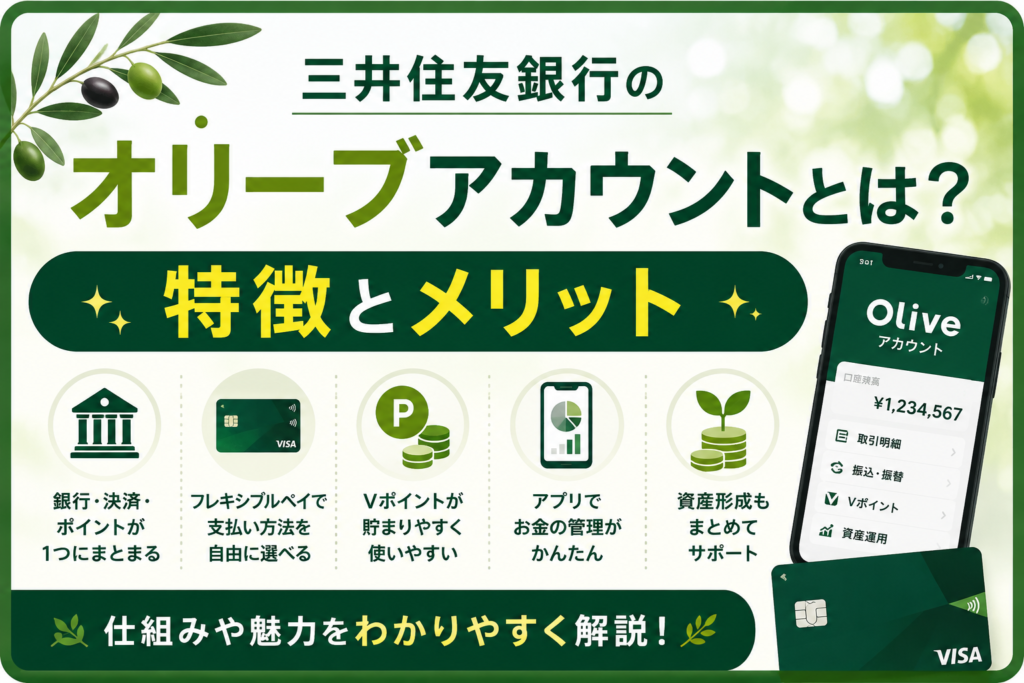
先に結論を言うと、オリーブアカウントとは、三井住友銀行の口座を中心に、キャッシュカード・決済・Vポイント・各種銀行特典などをまとめて利用できるサービスです。
単に「三井住友銀行で新しく普通預金口座を作る」というだけではありません。
特に特徴的なのが「Oliveフレキシブルペイ」です。1枚のカードでキャッシュカードとして利用できるだけでなく、アプリからクレジットモード、デビットモード、ポイント払いモードを使い分けられます。
さらに、他行あて振込やATMに関する銀行特典、毎月選べる特典、対象店舗でのVポイント還元なども用意されています。
私も最初は「結局、銀行口座なのかクレジットカードなのか分からない」と感じました。
ところが、仕組みを一つずつ分けて見ると、それほど難しくありません。
この記事では、三井住友銀行のオリーブアカウントとは何なのかという基本から、Oliveの特徴、フレキシブルペイ、Vポイント、メリット・デメリット、三井住友カードとの違い、口座開設、切り替え、向いている人まで順番に整理します。
最後まで読めば、「便利そうだから何となく申し込む」のではなく、あなたの使い方ならOliveを作る意味があるのかを判断しやすくなりますよ。
-
三井住友銀行のオリーブアカウントとは何か
-
普通の銀行口座とOliveの違い
-
Oliveフレキシブルペイの仕組み
-
Oliveの主な特徴と銀行特典
-
Vポイント還元で勘違いしやすい点
-
一般・ゴールドなどランクごとの違い
-
Oliveのメリットとデメリット
-
Oliveが向いている人・向かない人
三井住友銀行のオリーブアカウントとは?
オリーブアカウントとは、三井住友銀行が提供している総合金融サービス「Olive」を利用するためのアカウントです。
一番分かりやすく考えるなら、三井住友銀行の普通預金口座を中心に、銀行・カード決済・Vポイントなどをまとめて使いやすくした仕組みと考えるといいでしょう。
「Olive=クレジットカード」と思われることがありますが、それだけではありません。
反対に、「Olive=ただの銀行口座」という理解でも足りません。
Oliveを構成する主な機能
- 三井住友銀行の普通預金口座
- 三井住友銀行アプリ
- SMBC ID
- Web通帳
- Oliveフレキシブルペイ
- デビットモード
- クレジットモード
- ポイント払いモード
- Vポイント関連サービス
- Oliveの基本特典・選べる特典
これまで「銀行口座は銀行」「カードはカード」「ポイントはポイント」と別々に管理していたものを、三井住友銀行を中心としてまとめて利用しやすくしているのがOliveの大きな特徴です。
普通の三井住友銀行口座との違い
ここが一番気になる人も多いかなと思います。
普通の三井住友銀行口座にも、預金、振込、ATM、口座振替など銀行として必要な機能があります。
Oliveの場合は、そこへさらにフレキシブルペイやVポイント関連サービス、Olive独自の銀行特典などが組み合わさります。
| 比較項目 | 一般的な銀行口座 | Oliveアカウント |
|---|---|---|
| 預金・振込 | 利用可能 | 利用可能 |
| キャッシュカード | あり | フレキシブルペイに集約 |
| デビット決済 | 商品による | 利用可能 |
| クレジット決済 | 別カードになる場合が多い | 審査通過後にクレジットモード利用可能 |
| ポイント払い | 通常は別サービス | ポイント払いモードあり |
| Olive独自特典 | なし | 基本特典・選べる特典あり |
つまり、預金口座としての機能だけ欲しい人なら、Oliveでなければ絶対に困るわけではありません。
一方で、三井住友銀行を使いながらカード決済やVポイントまでまとめたい人にとっては、Oliveの特徴を活かしやすくなります。
Oliveは口座・カード・ポイントの組み合わせ
Oliveを理解するときに重要なのは、「1つの機能だけを見る」のではなく、組み合わせで考えることです。
例えば銀行だけを見ると、「振込やATMが使える口座」です。
カードだけを見ると、「クレジットやデビットなどを切り替えられるカード」です。
Vポイントだけを見ると、「条件を満たせばポイントが貯まるサービス」です。
Oliveはこれらを組み合わせて使えるところに価値があります。
逆にいえば、三井住友銀行をほとんど使わず、Vポイントも使わず、カード決済も別会社のカードで完結している人なら、Oliveを作っても魅力を十分に活かせない可能性があります。
「Oliveは得なのか?」を判断するときは、サービス単体ではなく、あなたのお金の流れをOliveへどこまでまとめられるかで考えると分かりやすいですよ。
スマホ中心で管理するサービス
Oliveはスマートフォンを中心に使うサービスです。
口座残高や入出金明細の確認、Oliveフレキシブルペイの支払いモード変更、特典の確認など、さまざまな操作をアプリから行えます。
スマホ中心で管理するメリット
- 口座残高を確認しやすい
- 入出金履歴を確認しやすい
- 支払いモードを変更できる
- Oliveの特典を確認できる
- カード番号などを確認しやすい
一方で、紙通帳で家計を管理してきた人や、スマートフォンの操作が苦手な人には、最初は慣れが必要です。
「アプリで管理できるから絶対便利」というより、スマホ管理が自分の生活に合っているかを考えることが大切ですね。
Oliveの全体像を理解したら、実際の申し込み手順も先に確認しておくと迷いにくくなります。
Oliveという名称とサービスの考え方
Oliveという名前は覚えやすい一方で、名前だけでは何のサービスなのか分かりにくいですよね。
重要なのは名称そのものよりも、三井住友銀行を中心として銀行・決済・ポイントなどを一つのサービスとしてつなげていることです。
Oliveを検討するときは、「新しいクレジットカードが出た」と考えるより、三井住友銀行を中心にお金の管理方法をまとめ直すサービスと考えた方が実態を理解しやすいかなと思います。
Oliveアカウントでできること一覧
Oliveでは銀行口座としての基本操作に加え、カード決済やVポイント関連の機能を利用できます。
Oliveでできる主なこと
- 三井住友銀行口座の残高確認
- 入出金明細の確認
- 振込・送金
- ATMでの入出金
- デビットモードでの支払い
- クレジットモードでの支払い
- ポイント払いモードの利用
- Vポイントの確認・活用
- Oliveの基本特典を利用
- 選べる特典を設定
特に大きいのが、銀行口座とカード決済がつながっていることです。
例えば使いすぎを抑えたい月ならデビットモード、通常の買い物ではクレジットモード、貯まったポイントを使いたいときはポイント払いモードという使い分けができます。
ただし、どんな取引でも完全に自由に支払い方法を変更できるわけではありません。
利用するサービスや支払い方法によって扱いが異なる場合もあるため、「Oliveならすべての決済を後から好きな方法へ変更できる」という意味ではない点には注意してください。
お金の流れを確認しやすくなる
Oliveのメリットは、決済できることだけではありません。
三井住友銀行を生活口座として使う場合、給与や入金、カード利用、口座残高などを確認しやすくなります。
「給料が入る口座」「生活費を払う口座」「カード代を払う口座」が全部違うと、毎月残高を移し替えるだけでも面倒ですよね。
Oliveにある程度まとめることで、その手間を減らせる可能性があります。
もちろん、資金を一つの銀行へ完全に集約する必要はありません。
生活費用はOlive、貯蓄は別銀行という使い方もできます。
クレジットなしでも利用できる
「クレジット審査に通らなかったらOlive自体が使えないの?」と心配する人もいるかもしれません。
Oliveフレキシブルペイには複数の決済機能があり、クレジットモードには審査があります。
そのため、Oliveアカウントそのものと、クレジットモードの審査は分けて考えることが大切です。
クレジットカードを積極的に使いたくない人は、デビットを中心に利用する選択肢もあります。
オリーブアカウント最大の特徴はフレキシブルペイ
三井住友銀行のオリーブアカウントの特徴を一つだけ挙げるなら、やはりOliveフレキシブルペイです。
普通のキャッシュカードやクレジットカードとは少し違います。
1枚に複数の機能をまとめられる
Oliveフレキシブルペイでは主に、次の機能をまとめて利用できます。
- キャッシュカード機能
- デビットモード
- クレジットモード
- ポイント払いモード
財布の中のカードを減らしながら、状況に合わせて支払い方法を使い分けられるのがポイントです。
例えば私は「普段はクレジット」「使いすぎを防ぎたいときはデビット」と考えて使うと分かりやすいと思います。
デビットモードは口座から即時払い
デビットモードでは、基本的に利用した金額が銀行口座から引き落とされます。
クレジットカードのように翌月まとめて支払う方式ではないため、今ある口座残高を基準に家計を管理したい人と相性が良いです。
デビットモードが向いている人
- クレジットカードの使いすぎが心配
- 利用後すぐに残高へ反映させたい
- 後払いより現金に近い感覚で使いたい
クレジットモードは審査が必要
クレジットモードは、通常のクレジットカードと同じように後払いで利用する機能です。
利用するためには三井住友カードによる審査があります。
クレジットモードで確認したいこと
- クレジットモードには審査がある
- 利用可能額の範囲で使う
- 使いすぎには注意する
- Oliveの口座を支払口座として利用する
Oliveを申し込むからといって、クレジットモードの審査に必ず通るわけではありません。
逆に、クレジット機能だけを目的にするのであれば、通常の三井住友カードとの違いも確認してから選んだ方がいいでしょう。
ポイント払いモードも使える
Vポイントを支払いへ使いたい場合は、ポイント払いモードという選択肢があります。
「ポイントは貯めたものの、いつ使えばいいか分からない」という人にも使い道を作りやすいのがメリットです。
ただし、ポイント払いとクレジット払いではポイント付与の扱いなどが異なる場合があります。
「ポイントを使った方が得か」「クレジットで払ってポイントを貯める方がいいか」は、利用目的に合わせて考えてください。
三井住友銀行のOliveならではの銀行特典
Oliveの魅力はフレキシブルペイだけではありません。
三井住友銀行の口座として利用することで受けられる基本特典があります。
他行あて振込手数料の無料回数がある
Oliveアカウントでは、SMBCダイレクトを利用した他行あて振込について無料回数が用意されています。
一般・ゴールド・プラチナプリファードでは月3回まで、Olive Infiniteでは月10回までが基本特典の対象です。
これは「どんな振込でも無制限無料」という意味ではありません。
無料回数を超えた場合や対象外の方法で振り込む場合などは、別途手数料がかかる可能性があります。
毎月家賃や生活費などを他行口座へ振り込んでいる人なら、地味ですが利用価値を感じやすい特典ですね。
三井住友銀行ATMなどの手数料優遇
OliveにはATM手数料に関する優遇もあります。
三井住友銀行の本支店ATMや、対象となる三菱UFJ銀行の店舗外ATMなど、条件を満たすATMでは手数料優遇を受けられます。
一方、コンビニATMについては「Oliveならいつでも全部無料」というわけではありません。
選べる特典による無料回数やランクによる優遇などがあります。
ATM無料という言葉だけで判断せず、自分が普段使っているATMが対象か確認することが大切ですよ。
定額自動入金や自動送金も活用できる
他銀行をメインで使っていても、定額自動入金を活用すれば、決まった金額をOlive口座へ移す使い方ができます。
例えば、
- 給与口座は今の銀行のまま
- 毎月生活費だけOliveへ移す
- Oliveから日常の決済を行う
という形です。
「Oliveを作るなら給与口座も全部変更しないと意味がない」というわけではありません。
まず生活費用のサブ口座として使い、自分に合えば利用範囲を広げる方法もあります。
Oliveの選べる特典も大きな特徴
Oliveでは、基本特典とは別に「選べる特典」が用意されています。
生活スタイルによって得する特典が違うため、自分に合うものを選ぶことがポイントです。
選べる特典は4種類
| 特典 | 主な内容 | 向いている人 |
|---|---|---|
| 給与・年金受取特典 | 条件達成でVポイント200pt | 給与や年金などの受取に使う人 |
| コンビニATM手数料無料 | 対象ATMが1回無料 | コンビニATMを利用する人 |
| Vポイントアッププログラム | 対象条件で還元率+1% | 対象店舗でカード決済する人 |
| ご利用特典 | 条件を満たすと100ポイント | Olive口座に一定残高を置く人 |
ご利用特典は、選択月末時点の対象預金残高が1万円以上の場合に100ポイントが付与される仕組みです。
毎月設定し直す必要はない
ここは勘違いしやすいところです。
選べる特典は、一度選択した内容が翌月以降も自動的に選択されます。
そのため「毎月設定しなければ全部の特典が消える」というわけではありません。
ただし、生活スタイルが変われば最適な特典も変わります。
例えば、
- 給与受取をOliveへ変えた
- コンビニATMを使わなくなった
- 対象のコンビニや飲食店をよく使うようになった
という場合は、特典も見直した方が得になる可能性があります。
選べる特典の考え方
- 毎月必ず変更する必要はない
- 今選んでいる特典は確認しておく
- 生活スタイルが変わったら見直す
- ランクによって選べる個数が異なる
Oliveのアカウントランクは4種類
Oliveには複数のアカウントランクがあります。
2026年時点では、一般、ゴールド、プラチナプリファード、Olive Infiniteの4種類です。
| ランク | 年会費 | 考え方 |
|---|---|---|
| 一般 | 永年無料 | まずOliveを使ってみたい人向け |
| ゴールド | 通常5,500円(税込) | 年間利用額が多い人は検討候補 |
| プラチナプリファード | 33,000円(税込) | ポイント還元を重視する人向け |
| Olive Infinite | 99,000円(税込) | Oliveの最上位ランク |
「上位ランクほど絶対に得」というわけではありません。
年会費が高くなるため、使える特典と自分の年間利用額を比べる必要があります。
迷うなら、年会費無料の一般から始める方が分かりやすいでしょう。
ゴールドでは一定条件を達成すると翌年以降の年会費が永年無料になる制度がありますが、対象利用に含まれない支払いもあるため、「年間100万円くらい使っているから大丈夫」と単純に判断しない方が安全です。
三井住友銀行のオリーブアカウントのメリット
ここまで仕組みを見てきましたが、「結局、Oliveを使うメリットは何?」というところを整理しましょう。
銀行とカードをまとめて管理しやすい
まず大きいのが、三井住友銀行とカード決済をまとめやすいことです。
銀行口座とカードを別会社で使っていると、カード代金の引落日前に残高を移したり、別々のアプリで利用状況を確認したりすることがあります。
Oliveは三井住友銀行を中心とした仕組みなので、こうした管理をシンプルにしやすいです。
カードを何枚も持ち歩かなくていい
フレキシブルペイでは、キャッシュカードと複数の決済機能を1枚へまとめられます。
「キャッシュカード」「デビットカード」「クレジットカード」を別々に持ち歩きたくない人には分かりやすいメリットです。
もちろん、MastercardやJCBなど別ブランドのカードが必要なら他のカードを残しても問題ありません。
銀行手数料の優遇を利用できる
他行あて振込の無料回数やATM手数料優遇など、銀行口座として利用するメリットもあります。
カードのポイントだけでなく、毎月払っている銀行手数料まで含めてOliveの損得を考えると判断しやすいです。
例えば毎月他銀行へ振り込む人なら、年間で見ると手数料の差も無視できません。
対象店舗でVポイントを貯めやすい
Oliveフレキシブルペイは、対象となるコンビニや飲食店などで条件を満たして支払うことで、Vポイントを貯めやすい仕組みがあります。
ただし、最大還元率だけを見るのはおすすめしません。
重要なのは、
- 自分が対象店舗を使うか
- 対象となる支払い方法を使えるか
- 追加条件を無理なく達成できるか
の3点です。
最大20%という数字が表示されていても、普段ほとんど対象店舗を利用しないなら、あなたにとっての実質的なメリットは小さくなります。
支払い方法を生活に合わせられる
「ポイントを貯めたいからクレジット」「今月は使いすぎたくないからデビット」というように切り替えられるのもOliveらしい特徴です。
支払い方法を固定せず、自分でコントロールしたい人には便利です。
Vポイントの仕組みと最大20%還元の注意点
Oliveの特徴としてよく紹介されるのがVポイントです。
対象のコンビニ・飲食店などで、スマホのVisaのタッチ決済や対象のモバイルオーダーなどを利用すると、条件に応じてポイント還元を受けられます。
最大20%はすべての買い物に付くわけではない
ここはかなり重要です。
最大20%還元は、Oliveで支払ったすべての金額へ一律20%が付く制度ではありません。
対象店舗、対象の決済方法、Vポイントアッププログラムなど複数条件が関係します。
還元率を見るときの注意点
- 対象店舗か確認する
- 対象の支払い方法か確認する
- カード現物とスマホ決済を混同しない
- 自分が達成しているVポイントアップ条件を確認する
- 「最大」という数字だけで年間還元額を計算しない
例えば月4万円カードを利用していても、その4万円すべてが最大還元の対象になるとは限りません。
まず「そのうち対象店舗で毎月いくら使うのか」を出した方が、現実的な還元額を計算できます。
私の場合はセブン‐イレブン利用で9.5%
ここは私自身の利用例です。
私は毎日のようにセブン‐イレブンを利用しているのですが、私が達成している条件では、対象となる利用時に9.5%のVポイント還元になることがあります。
例えば対象となる支払いが合計4万円なら、9.5%で計算すると約3,800円相当です。
コンビニを頻繁に利用する私にとっては、こうしたVポイント還元がOliveを使うメリットの一つになっています。
ただし、これは「Oliveを持てば誰でもセブン‐イレブンで9.5%になる」という意味ではありません。
あなたの還元率は、支払い方法や達成しているVポイントアッププログラムの条件などによって変わります。
ここを混同しないようにしてくださいね。
最大還元率より年間でいくら得するかを見る
ポイント還元を比べるなら、最大還元率より年間金額で考えると分かりやすいです。
例えば対象店舗で毎月5,000円しか使わない人と、毎月4万円使う人では、同じ還元率でも年間の獲得ポイントが大きく違います。
Oliveを作るか迷っているなら、次の順番で計算してみてください。
Oliveの還元メリットを計算する方法
- 対象店舗で毎月いくら使うか確認する
- 自分が達成できる還元率を確認する
- 毎月のポイント数を計算する
- 12ヵ月分へ換算する
- 年会費があるランクなら年会費を差し引く
これなら「最大20%だから得そう」という感覚ではなく、自分のお金で判断できます。
オリーブアカウントのお得な使い方
Oliveは作るだけで自動的に最大限得するサービスではありません。
自分が使える機能を少し整理しておくと、メリットを活かしやすくなります。
選べる特典を自分の生活に合わせる
まず確認したいのが選べる特典です。
例えば給与受取として条件を満たせる人なら給与・年金受取特典、コンビニATMを利用する人ならATM特典、対象店舗でカード決済が多い人ならVポイントアッププログラム+1%という考え方ができます。
残高を一定額置いておく人なら、ご利用特典も候補です。
「ネットで一番おすすめされている特典」ではなく、自分なら毎月条件を達成できる特典を選ぶのが一番です。
フレキシブルペイの役割を決める
支払いモードを何となく切り替えるより、自分の中で簡単なルールを決めると使いやすくなります。
使い分けの一例
- 通常の買い物 → クレジットモード
- 使いすぎを抑えたい期間 → デビットモード
- Vポイントを消化したい → ポイント払いモード
もちろん、この通りに使う必要はありません。
あなたが迷わないルールを一つ作っておけば十分ですよ。
対象店舗では支払い方法まで確認する
ポイント還元では「どのカードを持っているか」だけでなく、「どう支払ったか」が重要になる場合があります。
スマホのタッチ決済が条件なら、カード本体をタッチしただけでは同じ還元にならない場合があります。
Apple PayやGoogle Payへ登録したときの扱いも、キャンペーンやサービスによって条件が異なることがあります。
高還元を狙うなら、店に行く前に一度支払い条件を確認しておく方が安心です。
無理に買い物を増やさない
これはポイントを貯めるときに一番大事かもしれません。
「あと少し使えばボーナス」「最大還元になるから買おう」と不要な買い物を増やしてしまったら、本末転倒です。
ポイントは、もともと必要だった支出から取るのが基本。
100円分のポイントを取るために1,000円余計に使ったら、節約にはなっていません。
オリーブアカウントのキャンペーン
Oliveでは、新規申し込みやカード利用などを対象としたキャンペーンが実施されることがあります。
これから申し込む人にとっては、確認しておきたい部分です。
ただし、キャンペーンは実施期間、対象者、エントリーの有無、必要な利用方法などが変わります。
キャンペーンで確認する項目
- キャンペーン期間
- エントリーが必要か
- 新規契約者限定か
- 対象となるランク
- 必要なカード利用額
- スマホ決済など支払い方法の指定
- ポイント付与時期
特に「申し込んでからキャンペーンを知った」という状態は避けたいところです。
Oliveを作ることを決めているなら、申し込み直前に利用できるキャンペーンを確認してから進めた方がいいでしょう。
オリーブアカウントのデメリットと注意点
ここまで見るとOliveはかなり便利に感じますが、もちろん注意点もあります。
申し込んだあとに「知らなかった」とならないよう、デメリットも先に確認しておきましょう。
三井住友銀行口座が中心になる
Oliveは三井住友銀行を中心としたサービスです。
そのため、クレジットモードの支払口座も含め、今使っている他銀行だけですべてを完結させたい人には合わない可能性があります。
給与口座まで変更する必要はありませんが、Oliveを使うなら三井住友銀行口座へある程度お金を置くことになります。
Web通帳を中心に管理する
Oliveはデジタル管理を前提としたサービスです。
紙通帳に記帳して残高や取引履歴を管理したい人には、従来型の口座の方が分かりやすい可能性があります。
一方、普段からスマホで銀行口座を確認している人なら、それほど大きなデメリットにならないでしょう。
国際ブランドはVisa
OliveフレキシブルペイはVisaブランドです。
「Mastercardを使いたい」「Mastercard限定のサービスを利用したい」という人は注意してください。
この場合はOliveをやめる必要はなく、必要に応じて別のMastercardを併用する方法もあります。
クレジットモードには審査がある
Oliveアカウントへ申し込んだからといって、クレジットモードを必ず使えるわけではありません。
クレジットモードには審査があります。
「Oliveを作れない」と「クレジット審査の結果」は同じ意味ではないので、申し込み途中で止まった場合は何が原因なのか切り分ける必要があります。
支払いモードに慣れが必要
複数の決済方法を1枚へまとめられるのは便利ですが、最初は逆に分かりにくく感じることがあります。
私も最初は「今はどのモードになっているんだろう」と確認することがありました。
使い始めのうちは、決済前や決済後にアプリを確認する癖をつけると安心です。
最大還元だけを目的にすると期待外れになることがある
「最大20%」という数字は魅力的ですが、全員が簡単に最大まで到達するわけではありません。
対象店舗を使わなかったり、条件を満たせなかったりすれば、当然還元率は変わります。
Oliveを申し込む理由は、「最大還元だから」ではなく、銀行特典や管理のしやすさまで含めて考えた方が後悔しにくいですよ。
Oliveと三井住友カードの違い
「三井住友カードをすでに持っているならOliveはいらないのでは?」と思う人もいますよね。
両方とも三井住友カードの決済サービスと関係しますが、役割は同じではありません。
| 比較 | Olive | 一般的な三井住友カード |
|---|---|---|
| 銀行口座との一体性 | 三井住友銀行と一体で利用 | カードが中心 |
| キャッシュカード | フレキシブルペイに搭載 | なし |
| デビットモード | あり | 基本的になし |
| ポイント払いモード | あり | カード自体のモード切替とは異なる |
| Olive銀行特典 | あり | なし |
| 支払口座 | Olive口座 | カードによって設定 |
銀行とカードをまとめたいならOliveの特徴が活きます。
反対に、「クレジットカードだけ使えればいい」「支払口座は別銀行にしたい」という人なら、通常の三井住友カードの方がシンプルな場合があります。
既存の三井住友カードを持っているからといって、すぐ解約する必要もありません。
しばらく併用してから、Oliveへまとめるか判断する方法もあります。
オリーブアカウントの口座開設方法
三井住友銀行口座を持っていない場合は、三井住友銀行アプリからOliveアカウントの申し込みを進められます。
本人確認書類などを用意し、画面の案内に沿って入力していく形です。
申し込み前に準備したいもの
- 対応するスマートフォン
- 本人確認書類
- メールを受信できる環境
- SMSを受信できる電話番号
- 入力する住所や勤務先などの情報
本人確認で撮影する場合は、暗い場所や反射、ピンボケなどで手続きが進まないことも考えられます。
急いでいるときほど、明るい場所で書類の文字が読み取れる状態にして進める方が結果的に早いですよ。
すでに三井住友銀行口座がある人は切り替え
三井住友銀行の対象口座を持っている場合は、新しく同じ目的の口座を作るのではなく、Oliveアカウントへの切り替えという形になります。
ただし、現在使っている口座やカードの種類などによって確認事項があります。
「三井住友銀行口座を持っている=何も確認せずワンタップで必ず切り替えられる」とは考えない方がいいでしょう。
Oliveへ切り替えできない場合の対処法
切り替え途中でエラーが出たり、申し込み画面から進めなくなったりすると、「自分はOliveを作れないのかな」と不安になりますよね。
ただ、原因は一つではありません。
まず確認したい項目
- 三井住友銀行アプリが最新か
- 本人確認情報に相違がないか
- SMSを受信できるか
- メールを受信できるか
- SMBC IDの登録状況
- 現在持っている口座が切り替え対象か
- 通信環境に問題がないか
特に「Oliveが作れない」と「クレジットモードの審査中・審査結果」は分けて考えてください。
銀行側の手続きで止まっているのか、カード側なのかによって確認する場所が違います。
同じ操作を何度も繰り返すより、表示されているエラーや現在の手続き状況を確認してから対応した方が早いです。
オリーブアカウントがおすすめな人
ここまでの特徴を踏まえると、Oliveが向いているのは次のような人です。
- 三井住友銀行をメインまたはサブ口座として使える人
- 銀行とカードをまとめて管理したい人
- スマホでお金を管理したい人
- 対象のコンビニや飲食店をよく利用する人
- Vポイントを貯めたい人
- クレジットとデビットを使い分けたい人
- 振込やATMの手数料優遇を活用できる人
特に相性がいいのは三井住友銀行+Vポイントを使う人
Oliveのメリットは一つの特典だけではありません。
三井住友銀行、フレキシブルペイ、Vポイント、対象店舗での支払いなどを組み合わせるほど使える機能が増えます。
そのため、すでに三井住友銀行を使っていて、コンビニや飲食店でキャッシュレス決済をする人なら検討しやすいでしょう。
スマホで金融サービスをまとめたい人
「財布のカードを減らしたい」「複数アプリを確認するのが面倒」という人にもOliveは向いています。
逆に紙ベースで管理したい人には、このメリットはあまり響かないかもしれません。
オリーブアカウントをおすすめしない人
Oliveは便利ですが、誰にでも無条件でおすすめできるサービスではありません。
Oliveが合わない可能性がある人
- 三井住友銀行をほとんど使いたくない人
- クレジットカードの支払口座を別銀行にしたい人
- Mastercardをメインで使いたい人
- 紙通帳を中心に管理したい人
- スマホアプリをほとんど使わない人
- Vポイントや対象店舗を利用しない人
例えばすでに別の銀行とカードで家計管理が完成していて、そこに不満がない人なら、Oliveへ無理に変更する必要はありません。
「新しいサービスだから乗り換える」のではなく、今困っていることがOliveで解決できるかを基準にすると失敗しにくいですよ。
オリーブアカウントでよくある失敗
Oliveは仕組みを理解すれば便利ですが、知らずに使い始めると「思っていたのと違った」となりやすい部分があります。
最大20%が全部の買い物に付くと思う
一番ありがちな勘違いです。
最大20%は対象店舗や支払い方法、各種条件を満たした場合の上限です。
スーパー、ネット通販、公共料金など、Oliveで払うものが何でも20%になるわけではありません。
カードをタッチすれば高還元になると思う
キャンペーンやポイント特典では、スマホのVisaタッチなど支払い方法が指定されることがあります。
カード現物のタッチ決済とは条件が異なる場合があるため注意してください。
選べる特典を一度も確認しない
選べる特典は自動選択される仕組みがありますが、「自動で選ばれている=あなたに一番得」とは限りません。
少なくともOliveを使い始めたときに一度は確認しておきましょう。
年会費だけ見ずに上位ランクを選ぶ
「ゴールドの方が得そう」「プラチナの方がポイントが多そう」とイメージだけで上位ランクを選ぶと、使い方によっては年会費の方が大きくなる可能性があります。
まず年間カード利用額を確認し、そのうえで選びましょう。
クレジット審査と口座開設を同じだと思う
クレジットモードには審査があります。
そのため、手続きの途中で時間がかかっているときに「銀行口座も全部作れなかった」と決めつけないことが大切です。
他の銀行と比べるとOliveはどう?
Oliveと他銀行を比較するとき、「どちらが上か」だけで判断するのはおすすめしません。
銀行によって強い部分が違うからです。
| 重視すること | Oliveとの相性 |
|---|---|
| 三井住友銀行を使いたい | 相性が良い |
| 銀行とカードをまとめたい | 相性が良い |
| Vポイントを貯めたい | 相性が良い |
| 引落口座を自由に選びたい | 別カードも比較したい |
| Visa以外をメインにしたい | 別カードとの併用を検討 |
| 紙通帳中心で管理したい | 相性はやや低い |
つまり、Oliveの強みは「銀行金利が絶対に一番高い」「ATMがどこでも無制限無料」といった単純なものではありません。
三井住友銀行・カード・Vポイントをまとめて使いたい人にとって便利というところが中心です。
Oliveをメイン口座にすべき?
これもよく迷うところですよね。
結論としては、Oliveを使うからといって必ずメイン口座にする必要はありません。
メイン口座に向いている人
- 給与を三井住友銀行で受け取りたい
- 生活費の決済をOliveへまとめたい
- 三井住友銀行から振込する機会が多い
- Vポイントを積極的に貯めたい
- 口座残高とカード利用をまとめて管理したい
こうした人なら、メイン口座にするとOliveの機能を活かしやすいでしょう。
まずサブ口座から始めてもいい
一方、「今の給与口座を変えるのは面倒」という人もいます。
その場合は、まずサブ口座として使っても構いません。
毎月一定額だけOliveへ入れて、対象店舗の支払いや生活費の決済に使う方法です。
実際に数ヵ月使ってみて便利だと感じたら、その後メイン口座化を考える方が失敗しにくいかなと思います。
Oliveの紹介プログラム
Oliveでは紹介コードを利用したプログラムが実施されることがあります。
対象条件を満たすことで特典を受けられる場合があるため、申し込む直前に確認しておきたいところです。
ただし、紹介特典は内容や期間、対象条件が変更されることがあります。
以前利用できた紹介コードや条件が、そのまま現在も有効とは限りません。
紹介コードを使う前に確認
- 現在もキャンペーンが実施されているか
- 自分が対象者か
- 紹介コードを入力するタイミング
- 残高など達成条件があるか
- 特典付与時期
実際にOliveを使って感じたメリットと微妙な点
ここでは、私が実際にOliveアカウントを使って感じているところもまとめます。
公式サイトのスペックだけでは、「実際の生活でどう便利なのか」がイメージしにくいですよね。
アプリで確認できるのはやっぱり楽
私が便利だと感じるのは、銀行やカードに関する情報をスマホで確認しやすいところです。
以前のように「銀行はこっち、カードはこっち」と完全に分けて考えるより、三井住友銀行を中心として管理しやすくなりました。
特に日常的に口座残高やカード利用を確認する人には便利かなと思います。
1枚で支払い方法を変えられる
クレジット、デビットなどを状況に応じて使い分けられることも便利です。
カードを何枚も持ち歩くより分かりやすくなります。
ただし、最初は支払いモードに慣れるまで少し戸惑いました。
私の場合はコンビニのVポイント還元が大きい
私はセブン‐イレブンを利用する機会がかなり多いので、Vポイント還元の恩恵を感じています。
私の条件では対象利用時に9.5%還元になることがあり、対象となる支払いが月4万円なら計算上は約3,800ポイント相当になります。
毎日のように利用する店舗が対象になっている人なら、この差は年間で見ると結構大きいです。
逆に、コンビニや対象飲食店をほとんど利用しない人であれば、私と同じようなメリットにはなりません。
ここは人によって評価が大きく変わるところですね。
微妙に感じるのは自由度
便利な一体型サービスである一方、自由度という意味では制限もあります。
私が気になったポイント
- 支払いモードに最初は慣れが必要
- 国際ブランドがVisa
- Oliveのクレジット機能は三井住友銀行口座とセット
- 最初は機能が多くて分かりにくい
銀行、カード、ポイントを自分で細かく組み合わせたい人なら、別々のサービスを使う方が自由かもしれません。
反対に、「細かく組み合わせるのが面倒だからまとめたい」という人にとっては、その一体感こそOliveのメリットです。
結局、使いこなせる人にはかなり便利
トータルで見ると、私はOliveを「かなりアリ」だと感じています。
ただし、誰にでも無条件で向いているという意味ではありません。
- 三井住友銀行を使う
- キャッシュレス決済が多い
- 対象のコンビニや飲食店を利用する
- Vポイントを貯める
- スマホでお金を管理する
このあたりが自分の生活と重なる人ほど、Oliveの特徴を活かしやすくなります。
逆に、銀行もカードも今の環境で満足しているなら、Oliveへ無理に移行する必要はありません。
申し込む前に確認しておきたいチェックリスト
最後に、Oliveへ申し込んでから後悔しないための確認項目をまとめます。
- 三井住友銀行口座をメインまたはサブとして使えるか
- Visaブランドで問題ないか
- スマホ中心の管理で問題ないか
- クレジットモードに審査があることを理解しているか
- よく使う店がVポイント還元の対象か
- 最大還元率だけを見ていないか
- 一般・ゴールドなど自分に合うランクを選んでいるか
- 年会費がある場合は年間メリットと比較したか
- 利用できるキャンペーンを確認したか
- 紹介プログラムを利用できるか確認したか
この中で特に問題がなく、「三井住友銀行とカードをまとめたい」「Vポイントを活用したい」と感じるなら、Oliveを検討する価値は十分あるかなと思います。
まとめ:三井住友銀行のオリーブアカウントとは?
三井住友銀行のオリーブアカウントとは、単なる普通預金口座でも、単なるクレジットカードでもありません。
三井住友銀行の口座を中心として、キャッシュカード、クレジット、デビット、ポイント払い、Vポイント、銀行特典などをまとめて利用しやすくした総合金融サービスです。
Oliveフレキシブルペイでは、キャッシュカード機能に加えて、クレジットモード、デビットモード、ポイント払いモードを使い分けられます。
また、Oliveアカウントには、他行あて振込やATMに関する基本特典のほか、給与・年金受取、コンビニATM、Vポイントアップ、ご利用特典などから選べる優遇があります。
対象のコンビニや飲食店ではVポイントを貯めやすいのも特徴です。
ただし、「最大20%還元」という数字だけでOliveを選ぶのはおすすめしません。
最大還元には対象店舗や支払い方法、各種条件があります。
あなた自身が普段どの店を使い、月いくら決済し、どの条件を達成できるのかまで考えることが大切です。
また、Oliveは三井住友銀行を中心としたサービスなので、別銀行を完全なメインとして使い続けたい人、支払口座を自由に選びたい人、Mastercardをメインにしたい人、紙通帳で管理したい人には合わない可能性があります。
逆に、
- 三井住友銀行を普段から使う
- 銀行とカードをまとめたい
- スマホでお金を管理したい
- コンビニや対象飲食店をよく利用する
- Vポイントを効率よく貯めたい
- クレジットとデビットを使い分けたい
という人なら、Oliveのメリットを感じやすいでしょう。
私自身も、セブン‐イレブンを利用する機会が多いため、条件を満たした対象利用でVポイント還元の恩恵を感じています。
ただ、あなたの生活パターンが私と同じとは限りません。
だからこそ、「Oliveはお得らしいから作る」ではなく、自分が毎月使っている銀行・カード・店舗をOliveへ置き換えたら、何が便利になり、年間いくらくらい得になるのかを一度考えてみるのがおすすめです。
迷っているなら、まず現在利用できるキャンペーンや申し込み条件を確認し、そのうえで年会費無料の一般ランクから始める方法もあります。
申し込みの具体的な流れを確認したい人は、以下の記事も参考にしてください。
なお、Oliveの年会費、Vポイント還元率、対象店舗、キャンペーン、選べる特典などは今後変更される可能性があります。申し込み直前には、三井住友銀行・三井住友カードの公式サイトで最新条件を確認してください。

コメント Comments
コメント一覧
コメントはありません。
トラックバックURL
https://pokatu.click/1119-p12/trackback/