1ポイントを笑う者は、1ポイントに泣く・・・「ポイントSOS」のコツコツ蔵之助です。
生活費が足りないと、「え、給料日まであと10日もあるのにどうしよう」「家賃もカード代もあるし、もう無理かも」と焦ってしまいますよね。分かります。お金が足りないと気づいた瞬間って、金額そのもの以上に不安が大きくなりやすいんです。
ただ、ここで手当たり次第にクレジットカードを使ったり、よく分からないサービスからお金を借りたりすると、今月は乗り切れても来月の生活費まで先に使う形になってしまいます。今月2万円足りないから2万円借りる、翌月はその返済が加わってさらに足りなくなる。こうなると、家計を戻すのが一気に難しくなります。
生活費が足りない時にやることは、実は「何をするか」以上に「どの順番でするか」が大事です。
今月だけ一時的に足りないのか。それとも毎月の収入より支出が多く、慢性的に足りないのか。この2つでは対処方法がまったく違います。
私なら、まず不足額と支払期限を出します。そのうえで「今すぐ減らせる支出」「手元にある物や収入で補える金額」「相談できる制度」の順番で確認します。いきなり借りることは考えません。
この記事では、生活費が足りない時にどうしてる人が多いのかを踏まえつつ、今月を乗り切るための対処と、毎月の赤字を止める方法を分けて詳しく解説します。
ポイ活についても触れますが、「ポイ活だけで今日中に何万円も稼げます」なんて無責任な話はしません。ポイントサイトは使い方次第で家計の補助になりますが、緊急時の生活費を必ず用意できる仕組みではありません。
得する前に、まず損するな。生活費が足りない時ほど、ここが大事ですよ。
- 今月だけ生活費が足りない時の対処順
- 毎月赤字になる家計を見直すポイント
- 借入れより先に確認したい公的な相談先
- ポイ活を生活防衛に使うときの注意点
生活費が足りない時どうしてる?今月の対処
今月の生活費が足りないときは、「節約しなきゃ」「何か売らなきゃ」と思いついたことから始めるのではなく、あと何円必要で、いつまでに必要なのかを最初に数字にします。
ここが曖昧だと、実際には1万円足りないだけなのに「もう完全にお金がない」と必要以上に焦ったり、逆に5万円足りないのに数千円の節約だけで何とかしようとしたりします。
不足額を把握したら、支払いを放置せず、削れる支出、現金化できる物、短期で増やせる収入、公的な相談先という順番で確認していきましょう。
今月を乗り切る基本の順番
不足額を出す → 支払期限を並べる → 今月止められる支出を止める → 不用品や短期収入を確認する → 必要なら公的窓口や支払先に相談する、という流れです。
生活費はいくら足りないか確認
最初にやるのは、不足額の確認です。「財布に3,000円しかない」「口座に2万円しかない」という現在の残高だけを見るのではなく、次の給料日や年金、手当などの入金日までに必要になる支払いを全部書き出します。
面倒に感じるかもしれませんが、ここは本当に大事ですよ。生活費不足で焦っているときほど、「お金がない」という感覚と「実際に不足している金額」が一致していないことがあります。
例えば、口座に3万5,000円しか残っていなければ不安になりますよね。でも、次の給料日まで10日で、必要な支払いが5万8,000円なら、不足しているのは2万3,000円です。「お金がない」ではなく「10日間で2万3,000円不足している」と分かれば、やることが具体的になります。
| 確認するもの | 見る内容 | 例 |
|---|---|---|
| 現在使えるお金 | 預金、現金、使える電子マネーなど | 35,000円 |
| 次の入金 | 給料、年金、手当、確定している入金 | 10日後に給与 |
| それまでの支払い | 家賃、食費、光熱費、通信費、交通費など | 合計58,000円 |
| 不足額 | 必要額から使えるお金を引く | 23,000円不足 |
この例なら、2万3,000円すべてを一つの方法で用意する必要はありません。例えば、食費や娯楽費を5,000円抑える、不用品を売って8,000円を作る、単発の仕事などで1万円増やす。合計すれば2万3,000円です。
こうやって不足額を小さく分解すると、「2万3,000円をどこかから借りる」以外の選択肢が見えてきます。
支出は支払日まで書き出す
ここでもう一つ確認したいのが、支出の「金額」だけでなく「支払日」です。
家賃が5万円だからといって、今日5万円必要とは限りません。給料日の翌日に引き落とされるなら、今回の不足額には含めなくてもいい場合があります。逆に、3日後にカード代が引き落とされるなら、そこは急いで確認しないといけません。
紙でもスマホのメモでも構わないので、「何に・いくら・いつ必要か」の3項目を書いてみてください。これだけで優先順位がかなり見えます。
不足額は「次の入金まで」で計算
半年先まで全部計算しようとすると大変です。まずは次の確実な入金日までに必要なお金だけを確認し、その期間を乗り切る方法を考えましょう。
そして、毎月3万円前後足りないのに「今月だけ何とかしよう」と処理し続けているなら、それは別問題です。その場合は一時的な資金不足ではなく、収入より支出が多い状態になっている可能性があります。
今月だけ足りないのか。毎月足りないのか。この切り分けが、最初の分岐点ですよ。
支払いの優先順位を決める
生活費が足りないときほど、請求書が来た順や、督促が怖そうな順に何となく払ってしまいがちです。でも、手元のお金が限られているなら、「生活を維持するために何が必要か」という視点で支払いを整理したほうが分かりやすいです。
例えば、家賃、食費、電気・ガス・水道、必要な医療費、仕事や学校へ行くための交通費などは、生活への影響が大きい支出です。一方で、動画配信サービスやゲーム課金、予定変更できるレジャーなどは、一時的に止めても生活そのものが成立しなくなる可能性は低いでしょう。
とはいえ、「これは後回しで大丈夫だろう」と自己判断して滞納するのは避けたいところです。
税金、公共料金、家賃、ローン、クレジットカードなど、期限までの支払いが難しいと分かったら、まず契約先や自治体などへ相談できないか確認してください。支払い条件や相談対応は契約先や制度によって異なるためです。
支払日が近い順にも並べる
私なら、支払いを「生活への重要度」と「期限」の2軸で見ます。
| 確認項目 | チェックすること |
|---|---|
| 家賃 | 支払日、管理会社・大家への相談可否 |
| 電気・ガス・水道 | 支払期限、請求書・契約先の案内 |
| クレジットカード | 引落日、利用額、カード会社への相談方法 |
| 税金・保険料 | 納期限、自治体などの相談窓口 |
| 通信費 | 引落日、プラン変更や不要オプション |
こうして一覧にすると、「今日中に全部解決しないと」と思っていたものの中にも、まだ時間がある支払いが見つかるかもしれません。
逆に、期限が目前なら、後回しにせずすぐ確認です。
生活費が苦しいと、「払えないって言うのが恥ずかしいな」と連絡を避けたくなる気持ちも分かります。でも、連絡をしなかったからといって請求そのものがなくなるわけではありません。
支払えない=放置ではありません
支払いが難しい場合の対応は、契約や制度によって異なります。ネット上の体験談だけで判断せず、請求元や自治体などの公式な窓口で確認してください。
まず期限を確認する。そして、難しいものは早めに相談する。これだけでも、何から手を付ければいいか分からない状態から一歩抜け出せますよ。
今月だけ止められる支出を探す
今月の不足額を埋めたいなら、まず「今日から止められる支出」を探します。固定費を全面的に見直すのも大事ですが、携帯会社の変更や引っ越しなどは効果が出るまで時間がかかる場合があります。今月を乗り切ることが目的なら、即効性のある支出から見たほうがいいです。
例えば、外食、コンビニでのちょこちょこ買い、ネット通販、ゲーム課金、趣味の買い物、飲み会、予定変更できるレジャーなど。もちろん人によって違いますが、「今月だけ使わなくても生活そのものには困らないお金」がないか探してみましょう。
ここでポイントになるのは、一生我慢すると考えないことです。
「もう二度と外食しない」「趣味には1円も使わない」と考えると、かなりしんどいですよね。今月2万円足りないなら、「次の給料日まで一時停止する」という考え方で十分です。
これから買い物やサービス申込みをするなら、ちょっと待ってください
生活費が足りない時は、まず余計な支出を減らすことが優先です。ただ、どうしても必要なネット通販やサービス申込みまで全部やめる必要はありません。
そこで私なら、支払う前に「ハピタスを経由できないか」を一度確認します。
ハピタスは、掲載されているショップやサービスをハピタス経由で利用し、各広告のポイント獲得条件を満たすことでポイントを貯められるポイントサイトです。
大事なのは、ポイント欲しさに新しい買い物をすることではありません。
もともと買う予定だった物や、申し込む予定だったサービスがあるなら、ハピタスを経由してポイントを取りこぼさない。この使い方です。
生活費が足りない時こそ、同じ金額を払うなら少しでも家計へ戻せる可能性がないか確認しておきたいところですよ。
▼ ハピタスに無料登録して対象サービスを確認する ▼
※ポイント獲得条件・対象外条件・ポイント付与時期は広告ごとに異なります。利用前に必ず各広告の詳細をご確認ください。緊急の生活費をすぐ用意できることを保証するサービスではありません。
ポイントサイト・ハピタスとは
ハピタスは、ネットショッピングやサービス申込みなどをするときに、ハピタスを経由することでポイントを貯められるポイントサイトです。「ネット通販は普段から使っているけれど、ポイントサイトは使ったことがない」という人なら、小遣い稼ぎの入口として仕組みを理解しやすいサービスの一つかなと思います。
使い方は難しくありません。例えばネット通販を利用するとき、いきなりショップへ行くのではなく、最初にハピタスへアクセスします。そこで利用したいショップやサービスを検索し、広告ページに表示されている獲得条件を確認したうえでショップへ移動します。その後、通常どおり買い物や申込みを行う流れです。
ハピタスには、ネットショッピングをはじめ、クレジットカード、銀行・証券関連、旅行予約、各種サービス申込みなど、さまざまな広告があります。案件によってポイント数や還元率、対象条件は異なるため、「ハピタスを経由すれば何でもポイントになる」というわけではありません。必ず広告ごとの条件を確認してください。
ポイントサイトの仕組みをざっくり説明すると、広告主からポイントサイトへ支払われる広告費の一部が利用者へ還元される形です。そのため、「なぜ買い物するだけで別にポイントがもらえるの?」と怪しく感じていた人でも、広告の仕組みを知ると理解しやすいかなと思います。
ハピタスは登録・利用自体は無料で、ポイントは基本的に1ポイント=1円相当として扱われています。ただし、交換先やキャンペーンなどの条件は変更される可能性があります。利用前には最新情報を確認してください。
私が小遣い稼ぎの入口としてハピタスを使いやすいと感じる理由は、毎日何十分も作業する必要がなく、「買い物する前にハピタスを見る」という習慣を作ればいいからです。ネット通販を頻繁に利用する人なら、今まで直接ショップへアクセスしていた行動を少し変えるだけです。
逆に、ネットショッピングをほとんどせず、毎日ゲームやアンケートだけで大きくポイントを貯めたい人の場合は、利用スタイルと合わない可能性もあります。ポイントサイトは「どこが一番有名か」だけではなく、あなたが普段どんなサービスを利用しているかで選ぶことが大切ですよ。
貯めたポイントは、現金や各種ポイント、電子マネー、ギフト券などへ交換できます。最新の交換先や必要ポイント数については、利用時にハピタス側の案内を確認してください。
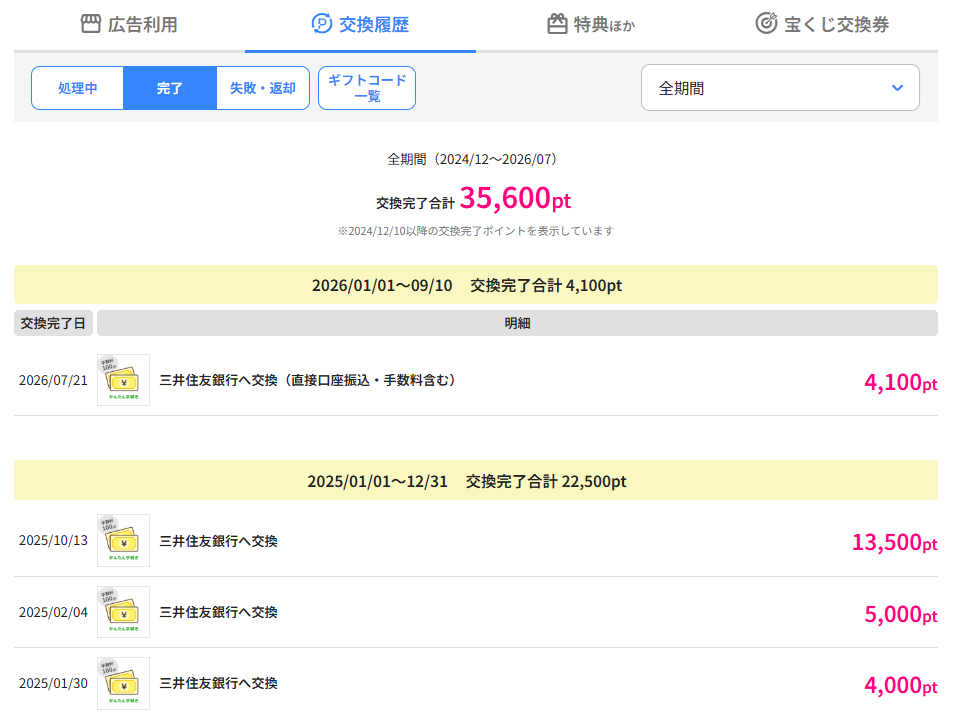
ハピタスで貯めたポイントが実際のに振り込まれた画像
「本当に交換できるの?」と初めて利用する人は気になりますよね。実際にポイントを貯めて交換すると、条件を満たしたポイントについては指定した交換方法で受け取れます。以下は実際の確認用画像です。
ハピタスを使う基本の流れ
- ハピタスに無料登録する
- 利用したいショップやサービスを検索する
- ポイント獲得条件と却下条件を確認する
- ハピタスの広告ページからショップへ移動する
- 購入・申込み後、ポイントが有効になるのを待つ
ここで大切なのが、広告を利用した直後に必ずポイントを交換できるわけではないことです。広告利用後、ポイント通帳に「判定中」として記録され、その後、広告主側で条件を満たしていることが確認されると「有効」となり、利用可能なポイントへ反映される仕組みです。
つまり「広告を利用した=その瞬間に現金が増える」というものではありません。この判定期間を知らないと、「申し込んだのにポイントが増えていない!」と焦ってしまうんですよね。利用前に判定までの目安を確認しておきましょう。
また、広告を経由したあとに別サイトを開いたり、異なるブラウザへ移動したり、途中で申し込みを中断してやり直したりすると、正常に追跡されない場合があります。そのため私は、利用する案件を決めたら、条件確認→広告クリック→申込み完了までをなるべく一続きで行うのがおすすめです。
ハピタスのサービス内容や最新条件については、ハピタス公式サイトで確認できます。還元率や獲得条件、交換先、キャンペーン内容は変わることがあるため、最終的には申し込む直前の表示を基準にしてください。
小さい支出も10日分なら大きくなる
例えば、コンビニで毎日800円使っているとします。1回だけなら800円なので大した金額には感じません。でも10日なら8,000円です。
毎朝の飲み物200円、昼食800円、帰宅時のお菓子300円なら1日1,300円。10日なら1万3,000円です。全部ゼロにする必要はありませんが、一部をスーパーや自炊に置き換えるだけでも不足額を小さくできます。
逆に削らないほうがいい支出もあります。
必要な食事、持病の治療、仕事に必要な交通費、仕事や求職活動に必要な通信などです。食費を極端に削った結果、体調を崩して働けなくなったら本末転倒ですよね。
「生活を守る支出」と「一時停止できる支出」を分ける
節約とは、必要なものまで全部削ることではありません。生活を維持するために必要な支出を守り、そのために優先度の低い支出を一時停止するイメージです。
サブスクや有料オプションも確認しましょう。動画、音楽、ゲーム、クラウド、アプリなど、月数百円から数千円でも複数契約しているとまとまった金額になります。
ただし、解約した瞬間に今月分が返金されるとは限りません。次回更新日までは利用でき、翌月以降の請求が止まるサービスもあります。「解約したから今月3,000円浮いた」と計算してしまうと不足額がずれるので、次回課金日まで確認してくださいね。
不用品売却で現金を作る
家に使っていない物があるなら、不用品売却は借金を増やさずに生活費を補う方法の一つです。これ、意外と見落としやすいんですよ。
使っていないスマートフォン、ゲーム機、ゲームソフト、タブレット、家電、ブランド品、本、漫画、ホビー用品、アウトドア用品など、需要がある物なら売却できる可能性があります。
大事なのは「いくらで売れるか」と同時に「いつお金になるか」を確認することです。
フリマアプリの場合、比較的高く売れる可能性があっても、出品してすぐ売れるとは限りません。売れてから発送し、購入者が受け取り、売上金が反映され、それを銀行口座へ移すまで時間がかかる場合もあります。
一方、実店舗の買取店なら、その日のうちに査定から支払いまで終わるケースもあります。ただし、フリマアプリより買取価格が低くなる可能性もあります。
期限に合わせて売り方を変える
例えば「2週間後までにお金が必要」なら、フリマアプリで少し時間をかけて売る方法も検討できます。しかし、「明日の食費がない」という状況なら、売却価格だけでなく現金化までの早さも重要になります。
| 方法 | 特徴 | 向いている状況 |
|---|---|---|
| フリマアプリ | 自分で価格設定しやすいが、売却・入金まで時間がかかる場合がある | 多少時間に余裕がある |
| 買取店 | 査定後すぐ支払いになる場合があるが、価格は店舗による | 早めに現金化したい |
| 宅配買取 | 自宅から利用しやすいが、査定・振込までの日数確認が必要 | 大量に売りたい |
ただし、何でも売ればいいわけではありません。
仕事で必要なパソコン、通勤に使う自転車、毎日使う冷蔵庫や電子レンジなどまで手放すと、後で買い直す必要が出るかもしれません。生活費を作るために生活コストを増やしたら意味がないですよね。
私なら、「半年以上使っていない」「なくても生活や仕事に困らない」「買い直す可能性が低い」の3条件で候補を探します。
あと、急いでいると安くても売ってしまいたくなりますが、高額品は最低限の相場確認をしておきましょう。生活費が足りないときほど、焦って損をしないこと。ここも大事です。
単発バイトで収入を増やす
体調や本業の就業規則に問題がなければ、短期・単発の仕事で不足額を補う方法もあります。倉庫での軽作業、イベント関連、飲食補助、引っ越し補助、商品の仕分けなど、短期間の求人が見つかることがあります。
ただ、「時給1,500円だからこれにしよう」と時給だけで決めるのはちょっと待ってください。
生活費が足りないときに重要なのは、実際に手元へ入る金額とタイミングです。
時給が高くても交通費が自己負担で往復2,000円かかるなら、その分だけ実質的な収入は減ります。さらに、給与の支払いが翌月末なら、今週必要な生活費には間に合いません。
働く前に入金日まで確認する
求人を見るときは、時給だけではなく、勤務時間、交通費、給与の支払日、振込方法、必要な持ち物、移動時間などもセットで確認してください。
| 確認項目 | 理由 |
|---|---|
| 給与額 | 不足額をどこまで補えるか確認する |
| 支払日 | 必要な日までに入金されるか確認する |
| 交通費 | 実質的な手取りを計算する |
| 勤務時間 | 本業や生活への影響を見る |
| 就業規則 | 副業に関する勤務先のルールを確認する |
例えば、今週中に2万円必要なのに給与が翌月末なら、今回の不足への対処にはなりません。逆に、すぐ支払われる仕事なら、必要額の一部を補える可能性があります。
また、本業がある人は勤務先の就業規則も確認してください。副業に届出が必要だったり、一定の制限が設けられていたりする場合があります。
そして何より、無理をしすぎないことです。
生活費が足りないと焦ると、本業の前後に連日働こうとしてしまうかもしれません。でも、睡眠不足や疲労で本業に影響が出てしまえば、長期的にはもっと困ります。
短期収入は「不足分を補う手段」と考える
2万円不足しているからといって、必ず2万円すべてを単発バイトだけで稼ぐ必要はありません。支出削減、不用品売却などと組み合わせて考えると負担を分散できます。
「あと8,000円だけ足りない」まで不足額を減らしてから1日働く。このくらいの組み合わせのほうが現実的なケースもありますよ。
ポイント活用は補助として使う
普段からネット通販や旅行予約、サービス申込みをする人なら、ポイントサイトを経由することでポイントを受け取れる案件があります。
ただし、生活費が足りない状況でのポイ活は、使い方を間違えると逆効果です。
私が生活防衛として使うなら、「ポイントを稼ぐために新しい買い物をする」のではなく、「どうせする予定だった買い物や申込みでポイントを取りこぼさない」という使い方にします。
例えば、もともとネット通販で日用品を購入する予定だったとします。そのショップがポイントサイトに掲載されていて、条件を満たす買い物がポイント対象になるなら、直接ショップへ行くのではなくポイントサイトを経由する。こういう使い方ですね。
ハピタスを経由して、もともと使う予定だった買い物や申込みでポイントを取りこぼさないという考え方なら、家計の支出そのものを増やさず利用しやすいかなと思います。
ただし、広告ごとにポイント獲得条件や対象外条件、判定期間などがあります。利用したら必ず即日ポイントがもらえるわけではありません。
緊急の生活費とポイ活は分けて考える
ここはかなり重要です。
「明日までに1万円必要だから、ポイントサイトで1万円作ろう」という考え方はおすすめしません。
広告によってはポイントが有効になるまで時間がかかりますし、条件を満たしていなければ対象外になる可能性もあります。また、ポイント交換にも条件や日数が設定されている場合があります。
つまり、まだ確定していないポイントを家賃や食費の支払原資として計算するのは危ないんです。
ポイント目当ての買い物は逆効果
1,000円分のポイントを得るために予定外の5,000円を使えば、家計から見れば4,000円の支出増です。「ポイントがもらえるからお得」ではなく、最終的に自分のお金がいくら減るかを見てください。
ポイントサイトを使う前に安全性やポイント失効条件なども確認しておきたい人は、ハピタスの安全性と注意点をまとめた記事も参考にしてください。サービス選びで迷っているなら、ハピタスとモッピーの違いを比較した記事もあります。
生活費不足をポイ活だけで解決しようとするのではなく、固定費削減や収入改善をしたうえで、最後の数百円、数千円を取りこぼさないために使う。私はこの位置づけがちょうどいいかなと思います。
公的支援を早めに相談する
収入が大きく減った、家賃を払うのが難しい、仕事が見つからない、借金ではなく家計そのものを立て直したい。そんな状況なら、自分だけで何とかしようとせず、公的な相談窓口も確認してください。
「役所に相談するほどではないかな」と思う人もいるかもしれません。でも、生活がかなり苦しくなってから初めて探すより、早い段階で相談先を知っておいたほうが動きやすいですよ。
厚生労働省の生活困窮者自立支援制度では、生活に困りごとや不安を抱えている人に対する自立相談支援のほか、住まいに関する支援、家計改善支援、就労に向けた支援などが案内されています。
家計改善支援では、家計状況を「見える化」して課題を把握し、相談者が自分で家計を管理できるよう、状況に応じた支援計画の作成や相談支援、関係機関へのつなぎ、必要に応じた貸付のあっせんなどが行われています。
「毎月お金が足りないけれど、どこを直せばいいのか自分では分からない」という人にとって、こうした家計そのものを整理する支援があることは知っておいて損はありません。
家賃が払えない場合も相談先を確認
家賃の支払いが難しい場合には、要件を満たせば住居確保給付金の対象になる可能性があります。
厚生労働省は、生活困窮者自立支援制度について、仕事の支援、住まいの支援、家計の立て直しなど、状況に応じた支援を提供すると案内しています。また、住居確保給付金については収入や資産などの要件が設けられています。
つまり、「生活費が足りない人なら誰でも家賃をもらえる」という制度ではありません。ここは勘違いしないでくださいね。対象になるかどうかは、あなたの収入、資産、就労状況などによって変わります。
また、生活福祉資金貸付制度など、公的な貸付制度が利用できるケースもあります。ただし、こちらも対象世帯や資金の用途などに条件があります。
制度名を見つけただけで対象と決めつけない
ネット上で「この制度ならお金がもらえる」と紹介されていても、実際の対象要件は制度ごとに異なります。必ず公式情報を確認し、分からない場合は自治体や制度の相談窓口へ問い合わせてください。
生活が苦しい状態が続いているなら、「もう少し頑張ってから相談しよう」ではなく、相談できる場所があるかを今のうちに確認しておく。これも立派な対処ですよ。
借入れは最後の手段にする
クレジットカードのキャッシングやカードローンなどは、審査や契約条件を満たせば生活費として使える場合があります。ただ、生活費が足りないときに私がまず考える方法ではありません。
理由は単純で、借りたお金は収入ではないからです。
今日3万円を借りれば口座残高は3万円増えます。しかし、その3万円は将来の収入から返さなければいけません。しかも、契約によっては利息も加わります。
今月だけ突発的な出費があり、来月には家計が元へ戻り、返済しても生活できる見込みがある場合と、毎月2万円ずつ赤字になっている場合では意味が違います。
例えば毎月2万円不足している人が2万円借りても、家計の構造を変えなければ翌月も2万円足りません。そこに借入れの返済まで加わります。
「足りない → 借りる → 返済でさらに足りない → また借りる」という流れ。これは避けたいところです。
借りるなら返済後の生活費まで計算
どうしても借入れを検討するなら、借入額だけを見るのではなく、金利、毎月の返済額、完済までの期間、総返済額、そして返済後に生活費がいくら残るかまで確認してください。
例えば、毎月自由に使えるお金がすでにほぼゼロなのに、新たに月1万円の返済が加わるなら、その1万円をどこから出すのかを先に考えないといけません。
そして、SNSで見かける個人間融資や、「今すぐ現金」「審査なし」などを強調するサービスには特に注意してください。
金融庁は、SNSなどを利用した個人間融資について、違法な高金利の貸付けや個人情報の悪用などの危険性を注意喚起しています。また、いわゆる先払い買取現金化についても、高額な違約金などによって生活がさらに悪化し、多重債務につながる危険性を案内しています。
「すぐ現金になる」だけで選ばない
生活費が足りないと、早くお金を用意できるサービスほど魅力的に見えます。でも、返済条件や手数料、契約内容が分からないまま利用するのは危険です。正規の事業者かどうかも含め、必ず確認してください。
返済の見通しが立たない場合は、新たな借入れを重ねるより、自治体や多重債務に関する相談窓口などへ相談する選択肢があります。
あと、生活費が足りない状態で、競馬、パチンコ、暗号資産や株の短期売買などに「最後の1万円」を入れて増やそうとするのも避けたいです。増える可能性がゼロとは言いませんが、必要なお金まで失ったら生活そのものに影響します。
生活費は勝負するお金ではありません。家賃や食費として必要なお金は守る。これ、かなり大事ですよ。
生活費が足りない時どうしてる?毎月赤字の直し方
毎月生活費が足りないなら、今月だけの一時しのぎでは根本的な解決になりません。
原因は大きく分けると「固定費が高い」「変動費が膨らんでいる」「収入そのものが足りない」「年に数回の不定期支出を月の生活費に含めていない」のどれか、または複数が重なっています。
ここからは、翌月以降も同じ不足を繰り返さないための方法を順番に見ていきます。
毎月足りない原因を分ける
毎月生活費が足りない人にまずやってほしいのが、「自分はお金を使いすぎる」と性格の問題にするのをやめることです。
これ、けっこう大事ですよ。
家計が赤字になる原因は数字で確認できます。家計簿を1円単位まで細かく付けなくても構いません。まず1か月分のお金を「固定費」「変動費」「不定期支出」「収入」の4つに分けるだけでも、どこに原因があるのか見えやすくなります。
| 区分 | 主な支出 | 見るポイント |
|---|---|---|
| 固定費 | 家賃、通信、保険、サブスク、ローンなど | 毎月自動で出ていく金額が大きくないか |
| 変動費 | 食費、日用品、交際費、娯楽費など | 月後半に使いすぎていないか |
| 不定期支出 | 税金、車検、家電、冠婚葬祭、帰省など | 年数回の出費を予算に入れているか |
| 収入 | 給与、副業、手当など | 支出を削っても不足する水準ではないか |
例えば、毎月の手取りが22万円で、固定費が15万円、食費や日用品などの変動費が8万円なら、それだけで毎月1万円赤字です。
さらに、自動車税、車検、家電の買い替え、帰省などで年間12万円かかるとします。これを月平均にすれば、さらに1万円です。
つまり実質的には毎月2万円の赤字。この状態で「コンビニをちょっと減らそう」だけでは追いつかない可能性があります。
赤字額を月平均で出してみる
私なら、過去3か月程度の銀行口座やクレジットカードの明細を見て、ざっくり平均を出します。
毎月1万円程度足りないのか、3万円なのか、5万円以上なのかで対策の大きさは変わります。
月5,000円の赤字なら、通信費やサブスクなどを少し見直すだけで黒字になるかもしれません。一方、毎月5万円足りないなら、数百円単位の節約だけでは厳しいですよね。家賃など大きな固定費や収入そのものを見直す必要が出てきます。
家計改善は「原因探し」から
使いすぎなのか、固定費が重いのか、そもそも収入が足りないのか。原因が違えば対策も違います。まず赤字の場所を数字で特定しましょう。
「私は節約が苦手だから」と自分を責めても赤字額は減りません。数字を見れば、直す場所が分かります。私ならそこから始めますよ。
固定費を一つずつ見直す
毎月の赤字を止めたいなら、固定費は優先的に確認したい部分です。なぜなら、一度削減できれば翌月以降も効果が続くからです。
例えば、毎日の飲み物を100円節約する方法は、毎日意識しないと続きません。一方、月3,000円の不要なサービスを解約すれば、その後は基本的に何もしなくても毎月3,000円の支出が減ります。
固定費には、家賃、スマートフォン料金、インターネット料金、保険料、動画や音楽などのサブスク、駐車場代、各種会員サービスなどがあります。
まずは銀行口座やクレジットカードの明細を見て、「毎月自動で払っているもの」を全部拾ってみてください。
小さい固定費も年間で見る
例えば月980円のサービスなら、「1,000円もしないし、まあいいか」と思いますよね。でも年間では11,760円です。
月3,000円のサービスを2つやめれば、年間では72,000円。毎月赤字の家計にとって、この差はかなり大きいです。
| 毎月の削減額 | 年間の削減額 |
|---|---|
| 1,000円 | 12,000円 |
| 3,000円 | 36,000円 |
| 5,000円 | 60,000円 |
| 10,000円 | 120,000円 |
ただし、固定費なら何でも削ればいいわけではありません。
保険なら必要な保障まで外してしまわないか、通信費なら仕事や家族との連絡に支障が出ないかを確認します。家賃を下げるための引っ越しも、敷金・礼金、仲介手数料、引っ越し代などを含めると、一時的にはかなりお金がかかる可能性があります。
「毎月5,000円安くなるけれど、変更に10万円かかる」なら、単純計算では元を取るまで20か月です。
固定費は「安くなる金額」だけでなく、「変更に必要なお金」と「何か月で元が取れるか」まで見て判断すると失敗しにくいですよ。
食費と日用品費に上限を置く
食費や日用品などの変動費は、「節約を頑張ろう」と気合いだけで管理するより、最初に上限を決めたほうが分かりやすいです。
例えば、給料日から次の給料日まで食費と日用品で4万円使えるとします。それなら、ざっくり1週間1万円です。
月4万円という数字だけを見ると、月初に2万円使っても「まだ2万円ある」と感じます。でも、あと3週間残っていたら、1週間あたり約6,600円しか使えません。
だから私は、月単位だけでなく週単位でも残額を見る方法が分かりやすいかなと思います。
現金を封筒に分けてもいいですし、家計簿アプリを使ってもいいです。生活費専用の口座や決済手段を作る方法でも構いません。
重要なのは、「使った金額を記録する」だけではなく、「あといくら使えるか」を途中で確認できることです。
食費だけを極端に削らない
毎月1万円赤字だからといって、食費をいきなり2万円削ろうとする必要はありません。
食事は毎日のことなので、極端に削ると続きにくいですし、栄養まで犠牲にすると体調にも影響しかねません。
例えば、通信費3,000円、不要なサブスク2,000円、外食3,000円、ポイント活用などで2,000円相当。このように複数の項目を組み合わせて1万円を改善する方法もあります。
家計簿を毎日付けるのが続かない人は、「生活に必要」「今月なくても困らない」の2種類に分けるだけでも十分です。
レシートを一枚ずつ入力するのが面倒なら、銀行口座とクレジットカードの明細を週1回見るだけでも構いません。
完璧な家計簿より、途中で気づける仕組み
月末になって「使いすぎた」と分かっても、その月は戻せません。給料日、月半ば、給料日前など、月に数回だけでも残額を確認する習慣を作るほうが実用的です。
現金、カード3枚、QR決済2つなどを同時に使っていると、総額が見えにくくなることもあります。生活費に使う決済方法を少し絞るだけでも、支出管理がかなり楽になるかもしれませんよ。
クレカの使いすぎを防ぐ
クレジットカードは便利ですが、生活費が毎月足りなくなる人は使い方を一度確認してみてください。
カードの難しいところは、「買った日」と「実際に口座からお金がなくなる日」が違うことです。
例えば、口座に10万円入っている状態でカードを3万円使っても、その日の口座残高は10万円のままです。すると心理的には「まだ10万円ある」と感じてしまいます。
でも実際には、その3万円はすでに将来の支払いとして使っています。自由に使えるお金は7万円と考えたほうが家計の実態に近いですよね。
これが積み重なると、翌月のカード請求を見て「こんなに使った覚えがない」となりやすいんです。
カードを使った日に支出として考える
対策として分かりやすいのは、カードを使った時点でその金額を生活費から引いて考える方法です。
カード会社の利用通知をオンにしたり、生活費に使うカードを1枚に絞ったり、カード利用額の上限を自分で決めたりする方法もあります。
複数枚のカードを使っている場合は、「Aカード2万円、Bカード3万円、Cカード1万円」のように請求が分散するため、総額6万円を使っている感覚が薄くなりがちです。
カード利用額も今月の支出
「現金が減っていないからまだ使える」ではありません。カードを使った瞬間に、その分は将来の口座残高から差し引かれるお金だと考えてください。
また、リボ払いや分割払いを使えば、月々の支払額が小さく見えることがあります。ただし、手数料が発生する場合があり、支払いが長期化する可能性もあります。
毎月の生活費が足りないから支払い方法を変更し続けているなら、支払額だけではなく家計全体を見直したほうがいいサインかもしれません。
クレジットカード自体が悪いわけではありません。問題は、いくら使ったか分からなくなること。使った瞬間に支出として把握できれば、かなり管理しやすくなりますよ。
不定期支出を月割りする
毎月の家計簿では黒字なのに、なぜか貯金が減っていく。そんな場合は、不定期支出が家計に入っていない可能性があります。
不定期支出とは、毎月ではないけれど、年間を通せばかなりの確率で発生するお金です。
例えば、自動車税、車検、固定資産税、年払いの保険料、学校関係費、帰省費、誕生日、冠婚葬祭、家電の買い替え、年会費などがあります。
これらは毎月請求されないので、月の生活費だけを見ていると忘れやすいんですよ。
例えば、毎月2万円ずつ貯金できているとします。年間なら24万円貯まる計算です。でも、車検10万円、自動車税4万円、家電5万円、帰省5万円で年間24万円使えば、年末の貯金は増えていません。
「毎月黒字なのに、なぜかお金が残らない」の正体がこれだった、というケースもあります。
年間支出を12で割って考える
対策はシンプルです。前年の実績や今年の予定を見て、不定期支出の年間総額をざっくり出し、12で割ります。
例えば年間18万円なら、月平均1万5,000円です。
実際に毎月1万5,000円を現金で封筒へ入れる必要はありません。別口座へ移してもいいですし、家計簿上で「使ってはいけないお金」として確保しても構いません。
| 年間の不定期支出 | 月平均 |
|---|---|
| 60,000円 | 5,000円 |
| 120,000円 | 10,000円 |
| 180,000円 | 15,000円 |
| 240,000円 | 20,000円 |
特にクレジットカードの年会費や年払いのサービスは、忘れた頃に請求されやすいので注意です。契約しているサービスを一覧にして、次回更新月も書いておくと分かりやすいですよ。
生活費が毎月足りない原因が浪費とは限りません。単純に、年間支出を月の予算へ入れていなかっただけかもしれません。
収入不足なら働き方も見直す
固定費も見直した。食費や日用品も無駄遣いしていない。それでも毎月赤字になる。
そういう場合は、「もっと節約しないと」と自分を追い込む前に、収入側も見てください。
最低限必要な生活費より手取り収入が低ければ、どれだけ節約しても限界があります。
例えば、家賃、光熱費、食費、通信費、交通費、医療費など、必要最低限の支出だけで毎月18万円かかるのに、手取りが16万円なら、構造的に毎月2万円不足します。
この状態で「食費をあと2万円減らそう」とすると、生活の質だけでなく健康まで削ることになりかねません。
そこで、勤務時間を増やせるか、勤務先に利用できる手当がないか、資格手当などの対象にならないか、より条件の合う仕事へ転職できないか、副業が可能か、といった収入側の選択肢も確認します。
増える収入から追加費用を引く
ただし、額面上の収入が増えれば必ず家計が同じだけ改善するとは限りません。
例えば副業を始めるために交通費が月5,000円増え、外食費が5,000円増えたとします。副業収入が月3万円なら、単純な家計改善額は3万円ではなく、追加支出を考慮する必要があります。
勤務時間が変われば保育や交通にかかる費用が変わることもあります。
だから「月収がいくら増えるか」だけではなく、「最終的に手元にいくら残るか」を見てください。
削っても足りないなら、削り方の問題とは限りません
必要な食費や医療費まで削っているのに赤字が続くなら、収入と最低生活費の差が原因かもしれません。そういう場合は、家計相談や公的支援も含めて考えるほうが適切です。
そして、転職や副業は「今日始めたら明日から毎月5万円増える」というものではありません。今月の不足への対処と、半年後や1年後の収入改善は分けて考えましょう。
短期は今月を乗り切る。中長期では収入と支出のバランスを直す。この二段構えで考えると整理しやすいですよ。
夫婦で生活費が足りない時
夫婦や同居家族で生活費を分担している場合は、自分の財布だけではなく、世帯全体のお金を一度確認してみてください。
家賃は夫、食費は妻、光熱費は夫、子どもの費用は妻、スマホ代はそれぞれ自分。こんなふうに支払いが分散していると、世帯全体では収入が足りているのに、一方だけが毎月赤字になっていることがあります。
逆に、二人とも「相手が貯金しているだろう」と思っていて、実は世帯全体で赤字ということもあり得ます。
話し合うときは、「もっと生活費を入れてよ」と感覚だけで伝えるより、数字を並べたほうが話しやすいです。
家賃、食費、光熱費、通信費、保険、教育費、車、日用品、貯蓄などを一覧にして、世帯全体で月いくら必要なのかを出します。
負担額より世帯全体を見る
例えば夫の手取り30万円、妻の手取り15万円で、生活費を15万円ずつ負担しているとします。
金額だけ見れば平等ですが、妻は手取りのほぼ全額を生活費へ出すことになります。一方、夫には15万円残ります。
どの分担方法が正解かは家庭によって違います。ただ、「同額なら公平」とは限らないということです。
収入比率に応じて負担する方法、共通口座へ一定額を入れる方法、生活費をすべて共通化して残りを分ける方法などがあります。
夫婦の家計は「誰が悪いか」ではなく「世帯でいくら足りないか」
家計の話を責任追及にすると話し合いにくくなります。まず収入と支出を同じ表に置き、世帯全体の不足額を確認しましょう。
なお、配偶者から必要な生活費を渡してもらえない、家計情報を一切共有してもらえないなど、単純な家計管理だけでは解決できない事情がある場合もあります。
その場合は「節約すれば解決」と決めつけず、自治体などの相談窓口や専門家へ相談する選択肢も考えてください。一人で抱え込まなくて大丈夫ですよ。
一人暮らしで足りない時
一人暮らしで生活費が足りない場合は、固定費の割合をまず確認してみてください。
一人暮らしは家賃、電気、ガス、水道、通信費などを基本的に一人で負担します。二人で住んだから電気代が必ず2倍になるわけではありませんし、インターネット回線なども一契約で済むことがあります。
そのため、一人暮らしでは収入が下がったときに固定費の負担感が一気に大きくなりやすいです。
例えば手取り18万円で家賃8万円なら、家賃を払った時点で残り10万円。その中から光熱費、通信費、食費、交通費、日用品、医療費などを出すことになります。
まずは「自分が浪費しているから足りない」と決めつけず、そもそも固定費が収入に対して重くなっていないかを確認しましょう。
引っ越しは初期費用まで計算する
家賃が高いなら「安い部屋へ引っ越せばいい」と思うかもしれません。でも、引っ越しにはまとまったお金が必要になる場合があります。
敷金、礼金、仲介手数料、保証関連費用、引っ越し代、家具やカーテンの買い替えなど。家賃が月1万円下がっても、引っ越しに20万円かかれば、単純計算では家賃差だけで元を取るまで20か月です。
もちろん契約条件によって費用は変わりますが、「安い家へ移れば即解決」とは限りません。
短期的には、通信プラン、サブスク、外食、コンビニ利用など、変更コストが小さいところから見直したほうがいい場合もあります。
そのうえで、長期的に家賃負担が重すぎるなら、契約更新時期なども考えながら住居を見直す。こういう順番が現実的かなと思います。
収入側では、勤務時間の変更、残業、副業、転職なども候補になります。ただ、体調を無視して働く時間だけ増やすと続きません。
支出を5,000円減らして収入を1万円増やす。こんなふうに両側から少しずつ改善するほうが、無理なく赤字を解消できることもありますよ。
貯金を取り崩す判断
生活費が足りないとき、「貯金には手を付けたくない」と思う人もいるでしょう。でも、急な医療費、家電の故障、冠婚葬祭など、一時的な支出で足りなくなったなら、貯金を使うこと自体が悪いわけではありません。
そもそも貯金には、予定外の支出が発生したときに生活を守る役割もあります。
例えば、普段は毎月2万円黒字なのに冷蔵庫が突然壊れて8万円必要になった。このようなケースなら、貯金から出して翌月以降また積み立て直す考え方もできます。
注意したいのは、「毎月の赤字を貯金で埋めている場合」です。
毎月3万円赤字で、その3万円を貯金から出しているなら、家計そのものは改善していません。100万円貯金があっても、毎月3万円ずつ取り崩せば残高は減り続けます。
一時的な赤字か慢性的な赤字か
私なら、貯金を取り崩す前に3つ確認します。
- 今回だけの特別な支出なのか
- 来月は通常の収支へ戻る具体的な理由があるか
- 取り崩した後も急な出費に備えるお金が残るか
例えば、「今月は車検があるから赤字だけど来月から通常に戻る」なら原因が明確です。
一方、「なぜ毎月足りないか分からないけど、とりあえず貯金から3万円出している」なら、まず家計を確認したほうがいいでしょう。
貯金残高が減り続けているなら要確認
3か月、半年と連続して生活費のために取り崩しているなら、一時的な出費ではなく家計が慢性的な赤字になっている可能性があります。
貯金を使うこと自体を失敗と考える必要はありません。ただ、何のために使うのか、その後どう戻すのかまで考えておくと安心ですよ。
生活防衛資金を作る順番
毎月の赤字を止められたら、次に考えたいのが生活防衛資金です。
これは簡単に言えば、「次に急な出費が起きても、すぐ借りなくて済むためのお金」です。
家電が壊れた、急に通院が必要になった、仕事の収入が一時的に減った。生活していれば、予定外の出費はどうしても起こります。
そのたびにカードや借入れへ頼らなくて済むように、少しずつ余裕を作っておくわけですね。
ただし、ここでも順番があります。
今すでに毎月2万円赤字なのに、「将来のために毎月3万円貯金しよう」と無理をすると、生活費がさらに足りなくなります。そして不足した生活費をカードで払う。これでは、貯金しているように見えて負債を増やしているだけになる可能性があります。
まず赤字を止めてから積み立てる
生活防衛資金を作るなら、まず家計を少なくとも収支ゼロ以上に戻します。
その後、月3,000円でも5,000円でもいいので、無理なく続けられる金額から始めます。
いきなり「半年分の生活費を貯めるぞ」と大きな目標を立てると、遠すぎて嫌になるかもしれません。
最初は「次にスマホが壊れても困らない3万円」「急な通院にも対応できる5万円」のように、小さな目標でもいいと思います。
生活防衛資金の順番
毎月の赤字を止める → 少額でも黒字にする → 余ったお金の一部を別に確保する。この順番なら、生活費を削りすぎずに続けやすくなります。
給料日に自動で別口座へ移す方法もありますが、無理な金額を設定しないでください。
「貯金すること」が目的ではありません。次にお金が足りなくなったとき、慌てずに対応できる状態を作ることが目的です。
地味ですが、この余裕があるだけで家計の安心感はかなり変わりますよ。
ポイ活は支出の置き換えで使う
毎月の家計を立て直す段階では、ポイ活を「毎月何万円も稼ぐ副収入」と考えるより、「同じ支出をするなら少しでも取りこぼしを減らす仕組み」として使うほうが私はおすすめです。
例えば、ネット通販で日用品を買う予定がある、旅行予約をする、クレジットカードを作る予定がある、銀行や証券などのサービスを申し込む予定がある。こうしたときに、利用予定のサービスがポイントサイトに掲載されていないか確認します。
掲載されていて、自分が条件を満たせるのであれば、直接申し込む代わりにポイントサイトを経由する。支出や契約そのものを増やさず、同じ行動でポイントを受け取れる可能性があります。
ハピタスに無料登録して、今後使う予定のサービスが掲載されているか確認するのも、その一つです。
ただし、「高ポイントだから」という理由だけで不要な有料サービスへ申し込むのは違います。
ポイントより最終的な収支を見る
例えば、5,000ポイントもらえる案件があったとしても、そのために月額3,000円のサービスを何か月も契約する必要があるなら、トータルでは支出が増える可能性があります。
見るべきなのは「何ポイントもらえるか」だけではなく、利用条件、必要な支出、月額料金、解約条件、ポイント確定時期などを含めた最終的な収支です。
また、ポイントを現金や他社ポイントなどへ交換する場合は、交換条件や交換にかかる日数なども確認してください。
今月の生活費が足りないからといって、まだ確定していないポイントを収入として計算するのはおすすめしません。
ポイ活は家計改善の「プラスα」
家賃や食費そのものをポイントサイトだけで安定してまかなう発想ではなく、固定費や収入を見直したうえで、普段の支出から少しでも取り戻す使い方が基本です。
例えば、毎月の支出見直しで8,000円改善できて、さらに普段の買い物やサービス利用でポイントを取りこぼさなくなった。こういう形なら家計改善との相性はいいですよね。
ポイントのためにお金を使うのではなく、使う予定のお金にポイントを付ける。この順番を忘れなければ、ポイ活は生活防衛の一つとして使いやすいかなと思います。
生活費不足のよくある質問
最後に、生活費が足りないときによく出てくる疑問をまとめます。状況によって正解は変わりますが、「何から考えればいいか分からない」というときの整理に使ってください。
Q1. 給料日前に生活費が足りない時はどうすればいいですか?
A. まず、次の給料日や確実な入金日まであと何日あるのか、その間にいくら必要なのかを確認してください。
例えば、あと7日で給料日、手元に5,000円、必要な食費と交通費が1万2,000円なら、不足額は7,000円です。「生活費がない」と考えるより、「7日間で7,000円不足している」と数字にしたほうが対処しやすくなります。
そのうえで、今月止められる支出、不用品売却、短期間で得られる収入などを組み合わせます。家賃や公共料金など、期限までの支払いが難しいものがある場合は、放置せず支払先や自治体などの相談窓口を確認してください。
なお、確定していないポイントや売れるか分からない不用品を「必ず入ってくるお金」として計算しないことも大切です。
Q2. 毎月2万円から3万円ほど生活費が足りない場合はどうしますか?
A. 毎月ほぼ同じ金額が不足するなら、一時的な資金不足ではなく、家計そのものが赤字になっている可能性があります。
まず固定費、変動費、不定期支出、収入の4つに分け、どこに不足原因があるか確認してください。例えば毎月3万円赤字なのに、削減できる無駄遣いが5,000円しかないなら、残り2万5,000円は別の方法で改善する必要があります。
固定費の見直し、収入増加、不定期支出の月割りなどを組み合わせましょう。必要な食費や医療費まで削っても足りない場合は、単なる節約の問題ではない可能性があります。公的な家計相談なども含めて考えてください。
Q3. クレジットカードで生活費を払っても大丈夫ですか?
A. 支払日に請求額を用意できる見通しがあるなら、決済手段としてクレジットカードを利用すること自体はできます。
ただし、カードで払っても生活費そのものが安くなるわけではありません。現金で今日払う代わりに、支払いが将来へ移動しているだけです。
毎月赤字になっている状態でカード払いを増やすと、翌月以降の請求が増えてさらに生活費が足りなくなる可能性があります。特にリボ払いや分割払いを利用する場合は、手数料や支払期間などの契約条件を確認してください。
カードを使った日に、その金額をすでに使ったお金として家計から差し引いて考えると管理しやすいですよ。
Q4. 生活費が足りない時は貯金を崩してもいいですか?
A. 急な医療費や家電の故障など、一時的な出費なら貯金を使う選択肢はあります。
重要なのは、今回だけの不足なのか、毎月繰り返している不足なのかです。
今月だけ8万円の臨時支出が発生したけれど、来月から通常の家計へ戻るのであれば、貯金で対応して再び積み立てる方法も考えられます。一方、毎月3万円ずつ貯金を取り崩しているなら、家計自体が毎月3万円程度赤字になっている可能性があります。
数か月連続で取り崩しているなら、貯金残高だけを見るのではなく、固定費や収入を含めて家計全体を確認してください。
Q5. ポイ活だけで生活費不足を補えますか?
A. ポイ活は家計の補助にはなりますが、緊急の生活費を確実に補える方法とは考えないほうがいいです。
ポイントサイトの広告には利用条件があり、ポイント確定まで時間がかかる場合があります。また、条件を満たしていなければポイント対象外になる可能性もあります。
そのため、「3日後の家賃が2万円足りないから、ポイ活で2万円作ろう」といった使い方には向きません。
もともとネット通販をする予定がある、必要なサービスへ申し込む予定があるといった場合にポイントサイトを経由し、支出を増やさずポイントを取りこぼさない使い方が基本です。
家計改善の主役は、収入と支出のバランスを整えること。ポイ活はそこへ少しプラスするもの、と考えておくと無理がありませんよ。
よくある質問に共通しているのは、「足りないから何か一つで一気に解決する」のではなく、不足額を確認して複数の方法を組み合わせることです。
1万円節約する、2万円稼ぐ、3万円借りる、と一つの方法だけで考えなくて大丈夫です。3,000円の支出を止め、5,000円分の不用品を売り、残りを別の方法で補う。こうやって分ければ、現実的な選択肢が見えてくることもあります。
生活費が足りない時どうしてるかまとめ
生活費が足りない時は、まず「あといくら必要なのか」を数字にしてください。
今月だけ足りないなら、次の入金日までの日数、必要な支払い、手元のお金を確認します。そのうえで、今月止められる支出、不用品売却、短期収入などを組み合わせて不足額を小さくしていきます。
家賃や公共料金などの支払いが難しい場合は、放置せず早めに支払先や公的な相談先を確認しましょう。
一方、毎月生活費が足りないなら、その場しのぎだけでは同じことが繰り返されます。
固定費、変動費、不定期支出、収入の4つに分け、「どこで赤字が発生しているのか」を確認してください。
固定費が高いなら固定費を見直す。変動費が膨らむなら週単位で上限を作る。不定期支出が原因なら年間額を12で割る。それでも足りないなら、収入側の改善も検討する。
原因に合った対策をすることが大切です。
クレジットカードや借入れで毎月の赤字を埋め続けると、翌月以降に返済が加わり、さらに生活費が足りなくなる可能性があります。借入れを検討する場合は、借りられる金額ではなく、返済後に生活費が残るかまで確認してください。
そして、ポイ活は生活費不足を一発で解決する方法ではありません。
ただ、普段の買い物やサービス申込みでポイントを取りこぼさない仕組みとして使えば、家計改善の補助になります。
必要な買い物や申込みだけをハピタス経由にして、余計な支出を増やさずポイントを貯める。私ならこの使い方にします。
- まず今月いくら足りないかを数字にする
- 次の入金日まで何日あるか確認する
- 支払期限を並べ、難しい支払いは早めに相談する
- 今月止められる支出を探す
- 不要な物を売れないか確認する
- 短期収入は金額だけでなく入金日まで確認する
- 公的支援は対象条件を自己判断せず公式窓口で確認する
- 借入れは返済後の生活費まで計算してから判断する
- 毎月赤字なら固定費と収入の両方を見直す
- 不定期支出を年間で計算して月割りする
- ポイ活は予定外の支出を増やさず使う
生活費が足りないと分かった瞬間は、「もうどうしようもない」と感じるかもしれません。でも、不足額を数字にしてみると、やるべきことが少しずつ見えてきます。
3万円足りないなら、3万円を一発で作らなくてもいいんです。5,000円の支出を止める、1万円分の不用品を売る、残り1万5,000円への対処を考える。こうやって分けるだけでも、かなり違います。
生活費の不足は、家計の状況、収入、家族構成、住んでいる地域によって適切な対処が変わります。公的制度や各種サービスの条件も変更されることがあるため、利用する際は必ず公式サイトの最新情報をご確認ください。
借入れや債務、家計の立て直しについて自分だけでは判断できない場合は、自治体の相談窓口や金融・法律の専門家などへ相談してください。
焦っているときほど、うまい話に飛びつかないこと。まず不足額を確認して、今日できることを一つずつ。これが一番ですよ。

コメント Comments
コメント一覧
コメントはありません。
トラックバックURL
https://pokatu.click/2646/trackback/