「1ポイントを笑う者は、1ポイントに泣く・・・」どうも、「ポイントSOS」のコツコツ蔵之助です。
一人暮らしを始める前や、毎月の出費を見直していると、「生活費を月10万円まで下げられないかな」と考えることがありますよね。分かります。家賃や食費、電気代、スマホ代なんかを払っていると、お金って本当にあっという間になくなります。
月10万円で暮らせるようになれば、手取りがそれほど高くなくても貯金へ回せるお金を作りやすくなりますし、給料日前に「あといくら残ってたっけ?」とヒヤヒヤすることも減らせるかもしれません。将来の引っ越し代や家電の買い替え、急な通院などにも備えやすくなります。
ただ、ここで最初に確認したいのが、その10万円に家賃を含めるのか、それとも家賃を除くのかという点です。同じ「生活費10万円」でも、ここが違うだけで難易度はかなり変わります。
家賃込み10万円なら、住む地域や物件選びがほぼ勝負を決めます。反対に家賃を除いた10万円なら、食費・光熱費・通信費・日用品・交通費・娯楽費などの管理が中心になります。
2025年の総務省「家計調査」では、単身世帯の消費支出は1か月平均17万3,042円でした。つまり、10万円というラインは平均と比べるとかなり低めです。「じゃあ無理やん」と思うかもしれませんが、そうとも限りません。平均にはいろいろな生活スタイルの人が含まれているからです。
大事なのは、平均より安い生活を無理やり目指すことではなく、あなたに必要な支出と、なくても困らない支出を分けること。ここを整理するだけでも家計はかなり見えやすくなります。
この記事では、平均額と比べながら、家賃込み10万円の具体的な内訳、食費の目安、20代・30代の見方、固定費を減らす順番、さらに普段の支払いにポイ活を組み合わせる方法まで詳しく解説します。
得する前に、まず損するな。私としては、食事や健康まで削って「10万円達成!」とするより、半年後も普通に続けられる予算を作るほうがよっぽど大事かなと思います。
- 一人暮らしの生活費10万円が現実的かどうか
- 家賃込み10万円で暮らす場合の内訳
- 20代・30代の生活費を見るときの注意点
- 生活費を無理なく減らす順番とポイ活の使い方
一人暮らしの生活費10万円は可能か
一人暮らしの生活費を10万円に抑えられるかどうかは、家賃、住む地域、通勤費、外食の回数、車の有無、趣味、交際費などでかなり変わります。
特に家賃込み10万円を目指すなら、スーパーで10円安い商品を探し続けるより、住居費を月5,000円、1万円と下げられるかどうかのほうが圧倒的に影響が大きいです。
なので、まずは「世の中の平均はいくらか」を見て、それをそのまま目標にするのではなく、「私ならここを下げられる」「ここは削れない」と自分用に置き換えて考えていきましょう。
生活費10万円は平均より低い
まず先に結論から言うと、一人暮らしの生活費10万円は、平均と比べるとかなり低い金額です。
総務省統計局の2025年家計調査によると、単身世帯の消費支出は1世帯当たり1か月平均17万3,042円でした。単純に10万円と比較すると、約7万3,000円の差があります。
「7万円以上も違うなら、10万円生活なんて無理では?」と思いますよね。確かに、平均的な生活をそのまま続けて、来月からいきなり7万円以上削るのはかなり厳しいです。
ただし、この17万3,042円を「一人暮らしなら必ずこれだけ必要」と考えるのも違います。消費支出には、食料、住居、光熱・水道、家具・家事用品、衣服、保健医療、交通・通信、教養娯楽、その他の消費支出など、さまざまな費目が入っています。
人によっては車を持っていますし、趣味や旅行にお金をかける人もいます。逆に、会社が通勤費を負担してくれる人、社員寮に入っている人、自炊が好きな人、ほとんどお酒を飲まない人などは支出を下げやすいです。
ここで大事なのは、平均=必要最低額ではないということです。
平均は「みんなだいたいこの金額で暮らしている」という目安にはなりますが、「17万円使わないと普通に生活できない」という意味ではありません。
逆に言えば、10万円は誰にでもおすすめできる標準予算でもありません。家賃が7万円かかる地域で、通勤費も自己負担、さらに車まで必要なら、10万円ではかなり無理が出ます。
もう一つ気をつけたいのが、家計調査に出てくる「住居」の数字です。これをそのまま賃貸マンションの平均家賃だと思わないようにしてください。
家計調査には持ち家などさまざまな住居形態の世帯が含まれます。そのため、統計表の住居費が3万円台だからといって、「一人暮らしの家賃は3万円台が普通なんだ」と判断するのは危険です。実際の賃貸物件は地域によってかなり違います。
部屋を探すときは、統計の住居費よりも、あなたが住みたい地域の実際の募集家賃と共益費を確認してください。ここ、かなり重要ですよ。
月10万円生活を考えるときは、「平均との差を全部我慢で埋める」のではなく、住居費や通信費のような固定費を小さくして、最初から出ていく金額を減らすことが基本になります。
食事を毎日ギリギリまで削ったり、エアコンを我慢したりして10万円に合わせる生活は、私ならおすすめしません。数字上は達成できても、続かなければ意味がないからです。
まずは今の支出を一度全部書き出して、「10万円との差はどこから生まれているのか」を確認してみてください。家賃なのか、外食なのか、スマホ代なのか、サブスクなのか。原因が分かれば、節約する場所もかなり絞れます。
(出典:総務省統計局「家計調査報告 2025年平均結果の概要」)
一人暮らしの平均生活費
一人暮らしで生活費10万円を目指すなら、合計額だけでなく「みんなが何にお金を使っているのか」を見ると、自分の家計との違いが分かりやすくなります。
若い一人暮らしに近いデータとして参考になるのが、家計調査の34歳以下の単身世帯です。2025年の詳細結果では、34歳以下の単身世帯の消費支出は月平均17万7,542円でした。
その内訳を見ると、食料4万1,992円、住居3万5,060円、光熱・水道8,291円、交通・通信2万640円、教養娯楽2万4,242円などとなっています。
| 費目 | 2025年34歳以下平均 |
|---|---|
| 消費支出 | 177,542円 |
| 食料 | 41,992円 |
| 住居 | 35,060円 |
| 光熱・水道 | 8,291円 |
| 家具・家事用品 | 5,895円 |
| 被服及び履物 | 6,013円 |
| 保健医療 | 6,735円 |
| 交通・通信 | 20,640円 |
| 教育 | 161円 |
| 教養娯楽 | 24,242円 |
| その他の消費支出 | 28,513円 |
こうして見ると、生活費を10万円へ下げるには、どれか一つだけ削ればいいわけではないことが分かりますよね。
例えば食費だけで平均4万円を超えています。そこへ光熱費、通信費、日用品、交通費を加えると、それだけでもかなりの金額になります。
でも、ここで「平均より全部安くしなきゃ」と考える必要はありません。
例えば、あなたの会社が通勤費を全額負担しているなら、交通費はかなり小さくできます。家で動画を見るのが主な趣味なら、教養娯楽費が平均より低くても満足できるでしょう。逆に、料理が苦手なら食費は少し多めにして、その代わり通信費やサブスクを減らす方法でもいいんです。
平均より自分の実績を優先する
家計管理で一番役に立つ数字は、実は全国平均より「あなた自身の過去3か月の平均」です。
例えば、食費が3か月連続で2万8,000円前後なら、いきなり2万円へ落とすより、まず2万5,000円を目指すほうが現実的です。
逆に、スマホ代とサブスクで毎月1万5,000円かかっているなら、プラン変更や不要サービスの解約によって、生活の満足度をほとんど下げずに数千円減らせる可能性があります。
こんなふうに「減らしても困らない場所」から削るほうが、生活費10万円へ近づきやすいです。
なお、先ほども触れたように、統計表の住居費3万5,060円を、そのまま賃貸物件の平均家賃として使うのはおすすめしません。家賃は地域差が非常に大きいですし、住居形態の違いもあります。
例えば同じ一人暮らしでも、地方で家賃3万円台の人と、都市部で7万円以上払っている人では、それだけで毎月4万円以上の差が出ます。10万円生活では、この差がかなり大きいですよね。
だからこそ、平均生活費を見る目的は「自分はいくら使っていいのか」を決めることではなく、「自分は平均と比べてどこが大きいのか」を探すことです。
食費が高ければ食費、家賃が高ければ住居費、通信費が高ければ固定回線やスマホプラン。原因が見えれば、やることもシンプルになります。
(出典:政府統計の総合窓口e-Stat「家計調査 男女、年齢階級別 単身世帯」)
20代と30代の生活費目安
「一人暮らしの生活費って、20代ならいくら?30代ならどのくらい?」と気になりますよね。収入も生活スタイルも年齢とともに変わりやすいので、年代別で知りたくなるのは自然です。
ただ、ここは数字の扱いに少し注意してください。
公的統計では、必ずしも私たちが検索するときと同じように「20代」「30代」と区切られているわけではありません。2025年の家計調査の単身世帯詳細表では、若い層を確認するときに「34歳以下」といった年齢階級があります。
そのため、34歳以下の消費支出17万7,542円を、そのまま「20代の平均生活費」と言い切るのは正確ではありません。20代だけでなく、30〜34歳の人も入っているためです。
同じように「30代の平均」を考える場合も、30〜34歳と35歳以上が統計上別のグループに分かれる場合があります。そのため、検索サイトなどで「30代の平均生活費は○万円」と書かれていても、元になった統計の年齢区分は確認しておいたほうがいいかなと思います。
20代は赤字を防ぐ予算を優先
20代の一人暮らしでは、社会人になったばかりで収入がまだ高くないこともあります。その一方で、引っ越し、家具家電、仕事用の服など、生活を始めるための出費が集中しやすい時期でもあります。
なので、無理に生活費10万円へ合わせるより、まずは「毎月赤字にならない金額」を知ることが大切です。
例えば手取り18万円で生活費が13万円なら、毎月5万円残せます。これなら十分家計は管理できています。10万円まで下げるために、食事や交際費を無理に削る必要はありません。
30代は固定費の膨張に注意
30代になると、20代より収入が増えている人も多いですが、それと一緒に生活水準まで上がりやすくなります。
少し広い部屋へ引っ越す、スマホを上位プランにする、動画や音楽のサブスクが増える、外食の単価が上がる。このあたりは、一つひとつは小さくても毎月積み重なります。
例えば家賃が4万円から6万円になれば、年間では24万円の差です。これはかなり大きいですよね。
だから、20代・30代どちらでも「年代平均」だけを見て予算を作るより、家賃、通勤費、車、奨学金返済、外食、通信費といった自分の条件を先に入れるほうが現実に近くなります。
年齢が同じでも、家賃4万円の人と8万円の人では、それだけで毎月4万円の差があります。車が必要な地域なら、さらにガソリン代、駐車場、保険、車検などもかかります。
20代ならまず赤字を防ぐこと。30代なら収入アップと一緒に固定費まで膨らませすぎないこと。この考え方を持っておくと、年代別の平均額に必要以上に振り回されにくくなります。
生活費10万円は、年齢で決める数字ではありません。あなたの収入と生活条件の中で、無理なく続けられるかどうか。結局ここが一番大事です。
家賃込み10万円の内訳
家賃込みで月10万円を目指すなら、「今月はできるだけ節約する」ではなく、最初に各費目の上限を決めておく方法がかなり使いやすいです。
というのも、10万円という金額だけを見ていると、月の前半は余裕があるように感じてしまうからです。そこから外食、コンビニ、ネット通販などが少しずつ積み重なり、月末に「あれ、もう残ってない」ということになりがちです。あるあるですよね。
そこで、家賃4万円までに抑えられるケースを例に、月10万円を配分してみます。
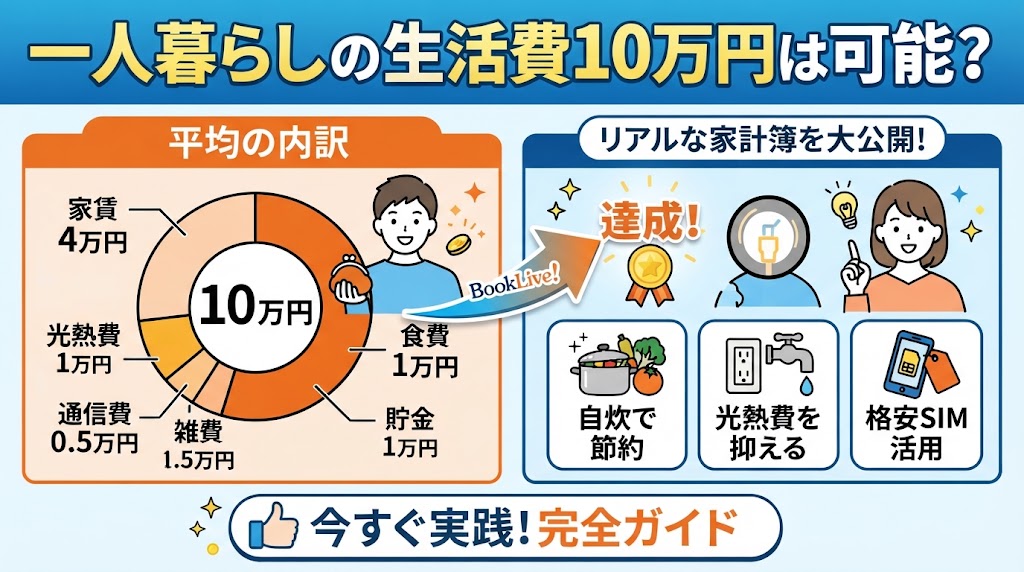
| 費目 | 月予算 | 割合 |
|---|---|---|
| 家賃・共益費 | 40,000円 | 40% |
| 食費 | 25,000円 | 25% |
| 光熱・水道 | 8,000円 | 8% |
| 通信費 | 4,000円 | 4% |
| 日用品 | 5,000円 | 5% |
| 交通費 | 5,000円 | 5% |
| 医療・衣服・娯楽 | 8,000円 | 8% |
| 予備費 | 5,000円 | 5% |
| 合計 | 100,000円 | 100% |
この内訳を見て、一番のポイントは何だと思いますか。やっぱり家賃なんですよ。
家賃4万円なら、残り6万円を食費や光熱費などへ使えます。でも家賃が6万円になると、残りは4万円です。
そこから食費2万5,000円を払えば、もう1万5,000円しか残りません。その1万5,000円から電気、ガス、水道、スマホ、日用品、交通費、病院代、衣服、娯楽まで出すのはかなり厳しいです。
10万円生活は住む前から始まっている
これから一人暮らしを始める人なら、生活費10万円を実現できるかどうかは、物件契約の時点でかなり決まります。
家賃だけではなく、共益費、インターネット代、駐輪場、駐車場なども毎月かかる場合があります。家賃3万8,000円でも共益費5,000円なら、実質4万3,000円です。
さらに、駅から近い、築浅、バス・トイレ別、オートロックなど条件を増やしていくと、当然家賃も上がりやすくなります。
全部を我慢する必要はありません。ただ、「絶対に必要な条件」と「できれば欲しい条件」に分けると、家賃を下げられることがあります。
また、月10万円に税金や社会保険料、奨学金返済、借金返済まで含めるかでも話が変わります。
この記事では、基本的に毎月の生活に使う消費支出として10万円を考えています。給与から先に引かれる税金・社会保険や、ローン返済などまで10万円へ全部押し込むと、条件によってはかなり厳しくなります。
そして忘れちゃいけないのが、年間で数回しか発生しない出費です。
家電の故障、帰省、更新料、冠婚葬祭、季節の衣服、病院。このあたりは毎月出ないので、つい予算から抜けます。
月10万円ぴったりを使い切る予算にはしない
できれば3,000〜5,000円程度でも予備費を残しておくと、電気代が高かった月や突然の通院があっても家計が崩れにくくなります。
10万円は「毎月使う目標額」ではなく、「できれば超えたくない上限」と考えると管理しやすいですよ。
家賃なし10万円なら余白が増える
同じ「生活費10万円」でも、家賃を含めない場合はかなり余裕が変わります。
家賃以外に10万円使えるなら、食費、光熱・水道、通信費、日用品、交通費、医療費、衣服、娯楽費などへ予算を振り分けられるため、全部を限界まで削らなくても管理しやすくなります。
例えば、食費3万円、光熱・水道1万円、通信費5,000円、日用品5,000円、交通費1万円、医療・衣服・娯楽2万円、予備費2万円なら合計10万円です。
| 費目 | 家賃なし10万円の例 |
|---|---|
| 食費 | 30,000円 |
| 光熱・水道 | 10,000円 |
| 通信費 | 5,000円 |
| 日用品 | 5,000円 |
| 交通費 | 10,000円 |
| 医療・衣服・娯楽 | 20,000円 |
| 予備費 | 20,000円 |
| 合計 | 100,000円 |
家賃込みのモデルと比べると、かなり楽に見えますよね。
とはいえ、「家賃を除けば誰でも10万円で余裕」とまでは言えません。
例えば車が必要な人は、ガソリン代、駐車場代、保険、車検、税金などがあります。仕事でスーツや靴が必要な人、毎日電車通勤で交通費の補助がない人、外食が多い人も支出は増えます。
最初に3か月分の支出を確認する
家賃なし10万円を目指すなら、まず直近3か月の支出をまとめてみてください。
銀行口座、クレジットカード、QR決済、電子マネー、現金払いを全部合わせます。「カードで払ったから今月の出費じゃない」という考え方にすると、実際の支出が分かりにくくなるので注意です。
見る期間を1か月ではなく3か月にする理由は、月によって支出がかなり動くからです。
例えば1月は服を買わなかったけど2月に2万円使った。3月は病院代が8,000円かかった。こんなことは普通にあります。
1か月だけを見ると「生活費7万円で余裕」と感じても、3か月平均では9万5,000円だった、ということもあります。
逆に3か月平均が8万円なら、10万円の上限にはかなり余白があります。この場合、無理にさらに削るより、残った2万円を貯金や特別費として確保したほうが安心です。
そして、家賃なし10万円を「使っていい金額」だと考えないのもポイントです。
8万円で済んだ月に、「あと2万円使える」とネットショッピングを始めたら意味がありません。予算はノルマではなく上限です。
毎月1万円残れば年間12万円、2万円残れば年間24万円です。これだけあれば、家電の買い替えや帰省費などにも対応しやすくなります。
生活費を下げる本当のメリットは、10万円という数字を達成することではなく、毎月お金が残る状態を作ること。私はここを一番大事にしたいかなと思います。
食費はいくらが目安か
一人暮らしの生活費10万円を考えるとき、家賃の次に気になりやすいのが食費ですよね。
2025年の家計調査では、34歳以下の単身世帯の食料費は月平均4万1,992円です。
この記事の家賃込み10万円モデルでは食費を2万5,000円に設定しています。つまり、平均と比べると約1万7,000円低い金額です。
結構差があります。
食費2万5,000円を30日で割ると、1日あたり約833円です。
3食すべてコンビニや外食で済ませようとすると、かなり厳しいですよね。ランチだけで800円を超えることも珍しくありません。
なので、月2万5,000円を目指すなら、自炊、作り置き、弁当、冷凍食品、スーパーの活用などを組み合わせることになります。
食費は食べる量より買い方を見る
ただ、食費を削るときに私があまりおすすめしないのが、「とにかく食べる量を減らす」というやり方です。
食費を抑えるために朝食を抜く、冷暖房と同じように食事まで我慢する。これは続きにくいですし、体調を崩したら病院代や仕事への影響まで出るかもしれません。
それより先に、「高くなりやすい行動」を減らしたほうがいいです。
- 仕事帰りに毎日コンビニへ寄る
- 空腹の状態でスーパーへ行く
- 安売りだからと大量に買う
- 冷蔵庫に同じ食材があるのに買い足す
- 飲み物を毎回外で買う
- デリバリーを何となく使う
このあたりは、一回あたり数百円でも積み重なると結構な金額になります。
例えば150円の飲み物を仕事の日に20回買えば3,000円です。500円の追加買いを週2回すれば、月4,000円前後になります。
こういう支出を全部禁止する必要はありません。「何となく使っているお金」を見つけるだけでも違います。
逆に、昼食だけは外で食べたいという人もいると思います。それなら昼食代を最初から予算に入れて、朝食と夕食で調整すればいいんです。
例えば平日ランチを1回700円、月20日とすれば1万4,000円。残り1万1,000円で朝と夜をやりくりするのはかなり厳しいので、食費予算を3万円へ上げる選択もあります。
その代わり、通信費を2,000円下げたり、娯楽費を5,000円抑えたりすればいいんですよ。
節約は「全部を最安にすること」ではありません。
あなたが大事にしたい支出は残し、満足度が低い支出から減らしていく。このほうが長く続きます。
食費2万5,000円は一つのモデルです。3万円必要なら3万円でも構いません。10万円という全体予算の中で調整できればOKです。
一人暮らしで生活費10万円に抑える方法
生活費を10万円へ近づけるときは、細かい節約を片っ端から始めるより、金額の大きい順に見直すほうが効率的です。
家賃、通信費、保険、定額サービスなど、毎月ほぼ自動的に出ていくお金を先に確認。そのあとに食費や日用品などの変動費を調整します。
もう一つ大事なのが、節約できたお金を別の買い物に使わないことです。5,000円節約して5,000円の物を買ったら、手元に残る金額は同じですからね。
生活費の割合を先に決める
一人暮らしで生活費10万円を目指すなら、「月末に残っていたら成功」という管理より、最初に費目ごとの上限を決めたほうが分かりやすいです。
10万円の場合は、1%が1,000円なので計算もしやすいです。
例えば家賃40%、食費25%、光熱・水道8%、通信4%、日用品5%、交通5%、医療・衣服・娯楽8%、予備費5%。
もちろん、この割合が誰にでも正しいわけではありません。
在宅勤務で交通費がほぼかからない人なら交通費を減らせます。反対に通勤費を自己負担する人なら、交通費を多めに確保する必要があります。
大事なのは、10万円という一つの財布ではなく、8個くらいの小さな財布に分けて考えることです。
予算オーバーした原因が見える
費目を分けておくと、月末に11万円使っていたとしても、「なぜ1万円オーバーしたのか」がすぐ分かります。
例えば食費の予算2万5,000円に対して3万2,000円なら7,000円オーバー。娯楽費も3,000円オーバーなら、合計1万円の原因が見えます。
原因が分かれば翌月の修正もしやすいですよね。
反対に、「生活費」という一つの金額だけで管理していると、「なんか今月高かった」で終わってしまいます。
食費が増えたのか、電気代が高かったのか、ネット通販が多かったのかが分からなければ、節約する場所も分かりません。
支払い方法が違っても費目はまとめる
今は現金だけではなく、クレジットカード、QR決済、電子マネーなどを使い分ける人も多いです。
ここで注意したいのが、「カードで払ったからカード代」「PayPayで払ったからPayPay代」と支払い方法ごとに分けないことです。
スーパーでカードを使ったなら食費。ドラッグストアで洗剤を買ったなら日用品。映画代なら娯楽費。
こうやって「何で払ったか」ではなく、「何に使ったか」で分類したほうが支出の原因が見えます。
クレジットカードは翌月や翌々月に引き落とされることもあるので、家計簿では「買った日」で管理するのか、「引き落とされた日」で管理するのか、ルールを決めておくのも大切です。
私は、使いすぎを防ぎたいなら購入した月に計上するほうが分かりやすいかなと思います。今月使ったお金を翌月へ先送りして見えなくしないためです。
生活費10万円を管理するコツ
- 最初に費目ごとの上限を決める
- カード・現金など支払い方法では分けない
- 予算超過の費目だけ翌月見直す
- 余った予算は無理に使い切らない
毎月完璧に10万円ぴったりにする必要はありません。9万円の月もあれば、11万円の月もあります。
3か月、半年という単位で平均して予算に収まっていれば十分。これくらいの感覚のほうが続きますよ。
家賃から先に見直す
生活費を下げるなら、私なら最初に家賃を見ます。
理由は単純で、一度下げれば毎月自動的に節約できるからです。
家賃が月5,000円下がれば年間6万円。月1万円下がれば年間12万円です。
スーパーで毎回50円安い商品を探して年間12万円節約するのはかなり大変ですが、家賃なら契約条件を変えるだけで毎月同じ差が続きます。
もちろん、「安い部屋へ今すぐ引っ越そう」という話ではありません。
引っ越しには初期費用がかかるからです。
引っ越し費用まで含めて考える
例えば今の家賃が6万円で、新しい部屋が5万5,000円だとします。
毎月5,000円安くなるので、一見かなりお得です。
でも、引っ越し業者、仲介手数料、保証料、火災保険、鍵交換、家具の買い替えなどで20万円かかったとすると、単純計算で元を取るまで40か月かかります。
20万円÷5,000円=40か月。3年以上ですね。
もし1〜2年以内にまた引っ越す予定なら、家賃が少し安いだけでは得にならない可能性があります。
なので、すでに一人暮らしをしている人は「新しい家賃」だけではなく、「引っ越し費用÷毎月下がる金額」で何か月で回収できるのかを確認するといいですよ。
これから部屋を借りる人はかなり有利
一方、これから一人暮らしを始める人は、最初から家賃を抑えられるのでかなり有利です。
駅徒歩5分を徒歩15分にする、築浅にこだわらない、1駅ずらす、部屋を少し狭くするなど、条件を少し変えるだけで数千円〜1万円変わることがあります。
ただし、通勤時間が極端に増えたり、治安や建物の状態まで我慢したりする必要はありません。
安い家賃のために毎日2時間通勤が増えれば、時間という別のコストが発生します。
また、家賃が安くてもネット回線が別契約で5,000円必要、駅までバス代がかかる、プロパンガス料金が高いなど、別の費用が増えるケースもあります。
家賃だけではなく、「住むことで毎月いくらかかるか」をまとめて比較するのがポイントです。
私なら、家賃+共益費+交通費+通信費あたりまでを一度セットで計算します。
例えば家賃4万円でも交通費1万円なら5万円。家賃4万5,000円でも会社まで歩けて交通費ゼロなら、後者のほうが実質安いこともあります。
生活費10万円を目指すなら、こういう「見えない固定費」まで見るとかなり強いですよ。
食費は回数で管理する
食費は毎日動くので、月末になって初めて「今月こんなに使ったの?」となりやすい費目です。
月2万5,000円と決めても、1日にいくら使えるのか分かりにくいですよね。
そこでおすすめなのが、月ではなく「週」で管理する方法です。
月2万5,000円なら、ざっくり1週間6,000円前後。残りを月末の数日分に回します。
週6,000円なら、「今週は火曜日の時点で4,000円使っているから、残りは少し控えよう」と途中で修正できます。
月単位だと、20日を過ぎた頃に使いすぎへ気づいても、残り10日を極端に我慢するしかなくなります。
外食をゼロにしなくてもいい
節約を始めると、「自炊しなきゃ」「外食は禁止」と思いがちですが、私はそこまでやらなくていいと思います。
外食が楽しみなら、最初から予算へ入れておけばいいんです。
例えば週1回1,000円の外食なら月4,000円程度。食費2万5,000円なら、残り2万1,000円で自炊や飲み物を調整します。
逆に、外食を完全禁止にして我慢し続け、ある日3,000円、4,000円と一気に使うほうが予算は崩れやすいです。
禁止より回数管理。これが結構使えます。
まとめ買い=節約とは限らない
もう一つ注意したいのが、「安いから大量に買う」です。
例えば半額の野菜を大量に買っても、食べきれず捨てたら節約になりません。
500円分買って250円分捨てたら、実際に食べた分に対してはかなり割高です。
買い物へ行く前に冷蔵庫を開けて、何が残っているか確認する。これだけでも重複買いをかなり防げます。
自炊も毎日一から作る必要はありません。
夕食を2食分作って翌日の昼へ回す。ご飯を多めに炊いて冷凍する。肉や魚を1回分ずつ分けておく。このくらいでも十分です。
米、麺、卵、豆腐、納豆、冷凍野菜など、自分がよく食べる定番食材を決めておくと、「今日は何を買おう」で余計な買い物をしにくくなります。
そして、食費を削りすぎて体調を崩したら本末転倒です。
食べる量や必要な栄養まで削るのではなく、コンビニの追加買い、デリバリー、何となく買うお菓子や飲み物など、満足度の低い支出から見てください。
食費を下げる順番
食事量を減らす → ×
無駄買いを減らす → ◎
外食の回数を決める → ◎
食材を使い切る → ◎
この順番なら、食事を楽しみながら予算も管理しやすいかなと思います。
光熱費と通信費を見直す
光熱費と通信費も、一人暮らしの生活費10万円を目指すならチェックしたい項目です。
ただし、光熱費と通信費は性質が少し違います。
光熱費は季節で上下しますが、通信費はプランを変更しない限り毎月ほぼ固定です。
なので、通信費は一度見直すと節約効果が続きやすく、光熱費は年間平均で考えるのがおすすめです。
光熱費は毎月同額にしなくていい
電気代は春や秋より、冷暖房を使う夏・冬のほうが上がりやすいです。
だから「毎月8,000円以内」と厳密に決めると、真夏や真冬にエアコンを我慢することになりかねません。
これはおすすめできません。
例えば春秋6,000円、夏冬1万円なら、年間平均では8,000円前後に収まることがあります。
月単位だけで判断せず、数か月単位や年間平均で見てください。
冷暖房を我慢しすぎて体調を崩すくらいなら、他の費目を少し削ったほうがいいです。
通信費は使用量から決める
スマホ代を見直すときは、料金プランの名前だけではなく、直近3か月くらいのデータ使用量を確認すると分かりやすいです。
毎月3GBしか使わないのに大容量プランへ入っているなら、下げられる可能性があります。
逆に毎月20GB以上使う人が無理に小容量プランへ変えると、追加データ料金がかかって逆に高くなるかもしれません。
家ではWi-Fi、外ではほとんど動画を見ない人と、通勤中に毎日動画を見る人では必要な通信量が違います。
安さだけではなく、自分の使い方に合っているかを見てください。
サブスクも通信費と一緒に見る
動画、音楽、漫画、クラウド、ゲームなどの定額サービスも一度確認してみましょう。
月1,000円なら「まあいいか」と思いやすいですが、年間1万2,000円です。
4サービスあれば年間4万8,000円。
もちろん毎日使っているなら、それは価値のある支出です。無理に解約する必要はありません。
問題は「契約していることを忘れているサービス」です。
1か月以上開いていないサービスがあれば、一度解約候補へ入れてみてもいいかもしれません。
電気やガスの契約変更も、料金だけで判断せず、解約条件、契約期間、セット割、違約金などを確認してください。
月300円安くするために数千円の違約金を払ったら、元を取るまで時間がかかります。
ここでも、得する前にまず損しないこと。生活費10万円は、一発で大きく削るより、毎月繰り返す固定費を丁寧に減らすほうが達成しやすいですよ。
急な出費の予備費を残す
生活費10万円を目指すとき、意外と抜けやすいのが予備費です。
家賃4万円、食費2万5,000円、光熱費8,000円……とピッタリ10万円まで割り振ると、「きれいに収まった!」と思いますよね。
でも現実の生活では、毎月同じことしか起きるわけではありません。
突然歯が痛くなる。スマホが壊れる。仕事用の靴がダメになる。友人の結婚式がある。実家へ帰る。家電が故障する。
こういう出費は、月の固定予算だけでは対応できません。
予備費と特別費を分けてもいい
おすすめなのは、毎月の予算に3,000〜5,000円ほど予備費を作るか、生活費とは別に特別費を積み立てる方法です。
例えば月5,000円を積み立てれば、半年で3万円、1年で6万円になります。
これだけでも、ちょっとした家電や帰省費ならかなり対応しやすくなります。
もし年間で発生する費用がある程度分かっているなら、さらに計算しやすいです。
例えば、更新料や年払いの保険、帰省、冠婚葬祭、家電買い替えなどを合わせて年間12万円くらい必要なら、毎月1万円ずつ積み立てればいい計算です。
生活費10万円とは別に1万円用意できれば理想ですが、難しければ10万円の中に予備費を入れても構いません。
クレジットカードの分割に頼らない家計を作る
予備費がないと、急な5万円の支出が出たときにカードの分割払いやリボ払いへ頼りたくなることがあります。
そうすると、その月は乗り切れても翌月以降に返済が残ります。
せっかく生活費を10万円に抑えても、過去の支出の返済が上乗せされれば家計は苦しくなります。
だから、10万円という数字をギリギリまで使い切らないことが大切なんですよ。
例えば今月9万4,000円で済んだなら、残り6,000円を「余ったから使おう」と考えない。
翌月の予備費へ回す。
これを続けるだけで、半年後には数万円のクッションができる可能性があります。
予備費は、使わなかった月ほど成功です。
「今月は何も起きなかったから5,000円損した」ではありません。その5,000円が翌月以降の安心になります。
生活費10万円を長く続けたいなら、家計に少しだけ余白を残す。地味ですが、かなり大事です。
ポイ活は支出の後に使う
生活費を少しでも下げたいなら、ポイントサイトを使う方法もあります。
ただし、ここは使う順番がかなり大事です。
ポイントをもらうために買うのではなく、買うと決めたものにポイントを上乗せする。
私はこの使い方をおすすめします。
例えばネット通販で日用品を買う予定がある、旅行予約をする予定がある、必要なサービスへ申し込む予定がある。そんなときにポイントサイトの対象案件があれば、経由することでポイントを受け取れる場合があります。
一方、「5,000ポイントもらえるから、別に必要ないサービスへ申し込もう」となると話は別です。
ポイント獲得のために5,000円以上余計に使ったら、家計はむしろ悪化します。
ハピタスは必要な支出の前に確認する
ハピタスは、ネットショッピングやサービスの申し込み前に経由し、各案件の条件を満たすとポイントを貯められるポイントサイトです。
現在、公式では利用可能なサービスが3,000以上と案内されています。貯まったポイントは現金、電子マネー、ギフトコードなどへ交換できます。
ただし、ポイント交換には条件があり、交換先ごとに最低交換額なども異なります。そのため、「登録したらすぐ何でも現金化できる」と考えるのではなく、利用前に条件を確認しておくのが大事です。
生活費10万円を目指す人と相性がいいのは、普段から使っているサービスが対象かどうかを確認する使い方です。
ハピタスに無料登録して、普段使うショップやサービスが対象か確認する
これなら、ポイントを貯めるために生活スタイルを変える必要がありません。
高額案件だけを追いかけない
ポイントサイトを見ると、クレジットカード、証券口座、通信サービスなど、かなり高いポイントが設定されている案件が見つかることがあります。
確かに魅力的ですよね。
でも、ポイントが高いという理由だけで次々申し込むのはおすすめしません。
クレジットカードなら年会費、サービスなら月額料金、通信系なら契約期間などがある場合があります。
ポイントだけ見て申し込み、その後解約を忘れたら、数か月で還元分以上を支払うこともあり得ます。
必ず「獲得条件」「対象外条件」「判定期間」「利用料金」を確認してください。
うまい話ほど条件を見る。ポイ活ではこれ、本当に大事です。
ポイントサイト・ハピタスとは
ハピタスは、ネットショッピングやサービス申込みなどをするときに、ハピタスを経由することでポイントを貯められるポイントサイトです。「ネット通販は普段から使っているけれど、ポイントサイトは使ったことがない」という人なら、小遣い稼ぎの入口として仕組みを理解しやすいサービスの一つかなと思います。
使い方は難しくありません。例えばネット通販を利用するとき、いきなりショップへ行くのではなく、最初にハピタスへアクセスします。そこで利用したいショップやサービスを検索し、広告ページに表示されている獲得条件を確認したうえでショップへ移動します。その後、通常どおり買い物や申込みを行う流れです。
ハピタスには、ネットショッピングをはじめ、クレジットカード、銀行・証券関連、旅行予約、各種サービス申込みなど、さまざまな広告があります。案件によってポイント数や還元率、対象条件は異なるため、「ハピタスを経由すれば何でもポイントになる」というわけではありません。必ず広告ごとの条件を確認してください。
ポイントサイトの仕組みをざっくり説明すると、広告主からポイントサイトへ支払われる広告費の一部が利用者へ還元される形です。そのため、「なぜ買い物するだけで別にポイントがもらえるの?」と怪しく感じていた人でも、広告の仕組みを知ると理解しやすいかなと思います。
ハピタスは登録・利用自体は無料で、ポイントは基本的に1ポイント=1円相当として扱われています。ただし、交換先やキャンペーンなどの条件は変更される可能性があります。利用前には最新情報を確認してください。
私が小遣い稼ぎの入口としてハピタスを使いやすいと感じる理由は、毎日何十分も作業する必要がなく、「買い物する前にハピタスを見る」という習慣を作ればいいからです。ネット通販を頻繁に利用する人なら、今まで直接ショップへアクセスしていた行動を少し変えるだけです。
逆に、ネットショッピングをほとんどせず、毎日ゲームやアンケートだけで大きくポイントを貯めたい人の場合は、利用スタイルと合わない可能性もあります。ポイントサイトは「どこが一番有名か」だけではなく、あなたが普段どんなサービスを利用しているかで選ぶことが大切ですよ。
貯めたポイントは、現金や各種ポイント、電子マネー、ギフト券などへ交換できます。最新の交換先や必要ポイント数については、利用時にハピタス側の案内を確認してください。
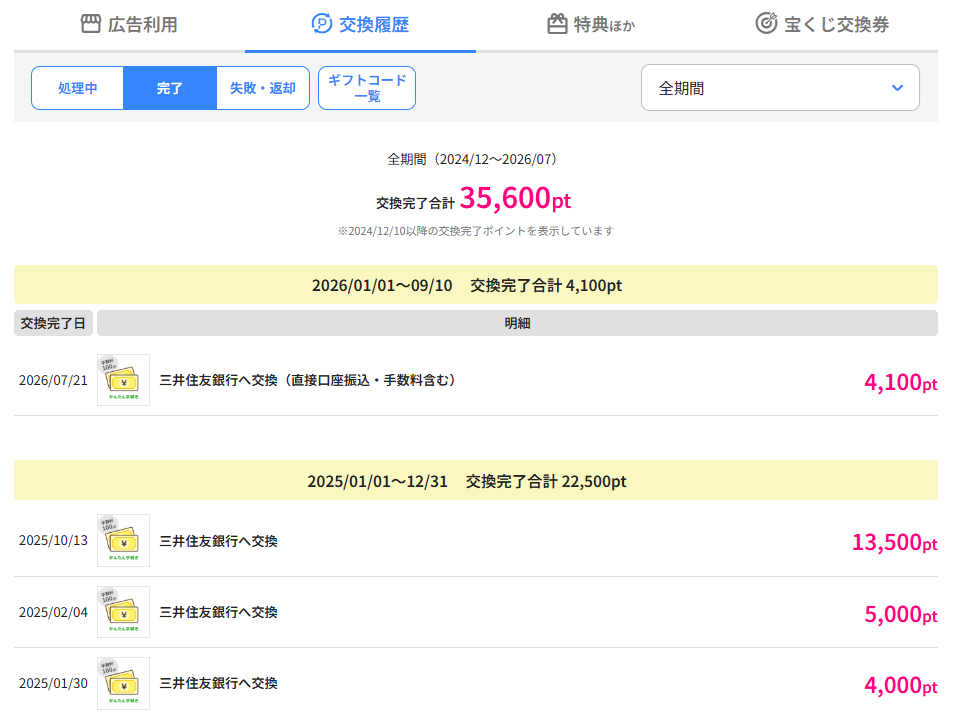
ハピタスで貯めたポイントが実際のに振り込まれた画像
「本当に交換できるの?」と初めて利用する人は気になりますよね。実際にポイントを貯めて交換すると、条件を満たしたポイントについては指定した交換方法で受け取れます。以下は実際の確認用画像です。
ハピタスを使う基本の流れ
- ハピタスに無料登録する
- 利用したいショップやサービスを検索する
- ポイント獲得条件と却下条件を確認する
- ハピタスの広告ページからショップへ移動する
- 購入・申込み後、ポイントが有効になるのを待つ
ここで大切なのが、広告を利用した直後に必ずポイントを交換できるわけではないことです。広告利用後、ポイント通帳に「判定中」として記録され、その後、広告主側で条件を満たしていることが確認されると「有効」となり、利用可能なポイントへ反映される仕組みです。
つまり「広告を利用した=その瞬間に現金が増える」というものではありません。この判定期間を知らないと、「申し込んだのにポイントが増えていない!」と焦ってしまうんですよね。利用前に判定までの目安を確認しておきましょう。
また、広告を経由したあとに別サイトを開いたり、異なるブラウザへ移動したり、途中で申し込みを中断してやり直したりすると、正常に追跡されない場合があります。そのため私は、利用する案件を決めたら、条件確認→広告クリック→申込み完了までをなるべく一続きで行うのがおすすめです。
ハピタスのサービス内容や最新条件については、ハピタス公式サイトで確認できます。還元率や獲得条件、交換先、キャンペーン内容は変わることがあるため、最終的には申し込む直前の表示を基準にしてください。
生活費の節約とは別枠で考える
もう一つおすすめなのが、「今月500ポイントもらったから生活費が500円安くなった」と最初から予算へ組み込まないことです。
ポイントは判定や付与まで時間がかかることがあります。
なので、生活費はポイントがなくても成立する予算を作り、ポイントが入ったらプラス分として考えるほうが安全です。
例えば月10万円で家計が成立していて、後から1,000円相当のポイントが入ったなら、その分を貯金や次月の予備費へ回せます。
ポイントを当てにして「今月は1万円分もらえるはずだから、その分使っていい」と考えると、ポイントが付かなかったときに家計が崩れます。
ハピタスだけで決めず比較したい人は、当サイトのハピタスとモッピーの違いと選び方も参考にしてください。
いつもの買い物や申込み前にハピタスを経由できないか確認する。これくらいの使い方が、一人暮らしの生活費を無理なく下げるにはちょうどいいかなと思います。
なお、ポイント数、交換条件、キャンペーン、広告利用条件などは変更されることがあります。実際に利用するときは、ハピタス内に表示される最新条件を必ず確認してください。
生活費10万円のよくある質問(FAQ)
最後に、一人暮らしの生活費10万円を考えている人が気になりやすい疑問をまとめます。
同じ10万円でも、家賃込みなのか家賃別なのか、都市部なのか地方なのかで難しさはかなり違います。「みんなができるか」より、「あなたの条件でできるか」という視点で見てください。
Q1. 一人暮らしは月10万円で生活できますか?
A. 条件が合えば可能ですが、家賃込みではかなり節約型の予算です。2025年の単身世帯の消費支出は月平均17万3,042円なので、10万円は平均よりかなり低い水準です。
特に大きいのが家賃です。家賃・共益費を4万円程度に抑えられ、車を持たず、食費や通信費も管理できるなら現実味が出てきます。一方、家賃だけで7万円かかる場合は、残り3万円で食費・光熱費・通信費などを払うことになるので、かなり厳しいです。
Q2. 家賃込み10万円なら家賃はいくらが目安ですか?
A. この記事では家賃・共益費4万円を一つのモデルにしています。
家賃4万円なら残り6万円を生活費へ使えます。家賃5万円なら残り5万円、6万円なら残り4万円です。
ただし、家賃だけで決めるのではなく、共益費、通勤費、ネット回線代なども合わせて確認してください。家賃が安くても駅までの交通費や通信費が増えるなら、トータルでは高くなることがあります。
Q3. 一人暮らしの食費2万5,000円は可能ですか?
A. 自炊中心なら目指せる人もいますが、2025年の34歳以下単身世帯の食料費平均4万1,992円よりかなり低い設定です。
2万5,000円なら1日平均約833円なので、毎食外食では収まりにくいです。自炊、弁当、まとめ調理、飲み物を持参するなどを組み合わせる必要があります。
ただし、食事の量まで極端に減らす必要はありません。外食回数や無駄買いを減らすことから始めてください。
Q4. 20代と30代で生活費の平均は違いますか?
A. 年齢によって支出傾向は変わりますが、公的統計は必ずしも「20代」「30代」という区分では集計されていません。
2025年の家計調査では34歳以下という区分があり、その単身世帯の消費支出は月17万7,542円です。ただし20代だけの平均ではないので注意してください。
年代平均よりも、あなた自身の家賃、通勤費、車の有無、外食、奨学金返済などを使って予算を作るほうが実用的です。
Q5. ポイ活で生活費をどれくらい減らせますか?
A. どのサービスを利用するか、どの案件を使うか、キャンペーン時期などで変わるため、一律に「毎月○円減る」とは言えません。
ポイ活は生活費そのものを保証して下げてくれる仕組みではないので、最初から家計予算へ組み込まないほうが安全です。
買う予定の商品や申し込む予定のサービスがあるときにポイントサイトを確認し、対象なら経由する。これくらいの使い方が続けやすいです。
FAQを見ても分かるように、「月10万円なら大丈夫」「10万円では絶対無理」と一つの答えに決めることはできません。
家賃4万円の人と7万円の人では条件がまったく違います。食費も、自炊が好きな人と毎日外食が必要な人では違います。
なので、最初は平均額を参考にしつつ、最終的にはあなた自身の支出を使って判断してください。
もし現在12万円かかっているなら、いきなり10万円へ下げなくてもいいんです。まず11万5,000円、次に11万円と段階的に下げる方法でも十分です。
長く続くほうが、結果的には大きな節約になりますよ。
一人暮らしの生活費10万円を続けるコツ
一人暮らしの生活費を月10万円に抑えることは、条件が合えば可能です。
ただし、2025年の単身世帯の平均消費支出17万3,042円と比べるとかなり低い水準なので、誰でも簡単に達成できる金額ではありません。
特に家賃込み10万円なら、住居費がかなり重要です。
家賃4万円なら残り6万円ですが、家賃6万円なら残り4万円。家賃が2万円違うだけで、食費・光熱費・通信費などへ使える金額が大きく変わります。
だからこそ、食費を1日100円削る前に、家賃、通信費、サブスクなど毎月繰り返す固定費を確認してください。
- 10万円に家賃を含めるか最初に決める
- 家賃・共益費など大きな固定費から確認する
- 食費は月予算だけでなく週予算でも見る
- 通信費やサブスクは定期的に整理する
- 予備費をゼロにせず急な出費へ備える
- ポイ活は必要な支出に上乗せするときだけ使う
そして、10万円という数字そのものにこだわりすぎないことも大切です。
生活費10万円にするために、食事を極端に減らす、病院へ行かない、真夏にエアコンを使わない。そこまでして10万円を達成する必要はありません。
11万円でも毎月2万円貯金できていて、体調も生活も安定しているなら、そのほうがいいケースもあります。
反対に、10万円で無理なく生活できて毎月数万円残るなら、かなり強い家計です。
大切なのは、「平均より少ないか」ではなく、「収入の範囲で生活できているか」「急な出費に耐えられるか」「長期間続けられるか」です。
毎月ではなく半年単位でも見る
生活費は月によって動きます。
夏と冬は光熱費が上がりやすいですし、春は引っ越しや新生活関連、年末年始は帰省や交際費が増えることもあります。
なので、1か月だけ11万円になったから「失敗」と考えないでください。
例えば6か月の生活費が、9万円、10万円、11万円、9万5,000円、10万5,000円、10万円なら、平均はほぼ10万円です。
これなら十分管理できています。
家計は毎月100点を取る必要はありません。高かった月があれば、翌月少し抑えるくらいで大丈夫です。
節約した金額を残して初めて成功
そして最後に一つ。
月12万円だった生活費を10万円へ減らしても、余った2万円を別の買い物に使ったら、手元に残るお金は増えません。
生活費を下げる目的が貯金や家計改善なら、減らした分をそのまま残すことが大事です。
例えば毎月2万円残せれば年間24万円。3万円なら年間36万円です。
これだけあれば、引っ越し、家電買い替え、旅行、急な出費などへの余裕がかなり変わります。
ポイ活も同じです。
500円分のポイントをもらって、その500円で予定外のお菓子を買ったら、家計上の節約効果はほぼありません。
ポイントは必要な支出へ使う、または現金や他ポイントへ交換して次回の生活費へ回す。こうすると初めて家計改善につながります。
平均はあくまで目安です。地域、働き方、通勤、車の有無などで必要なお金は変わります。数字を10万円に合わせるために、食事、医療、冷暖房など生活に必要な部分まで無理に削らないでください。
ポイントやサービスの条件は変更されることがあるため、正確な情報は公式サイトをご確認ください。また、家賃契約、借入返済、保険、家計全体の見直しなどで判断に迷う場合は、最終的な判断は専門家にご相談ください。
月10万円を達成した1か月だけを見るより、半年、1年と無理なく続けられる予算のほうが価値があります。
あなたの生活で大切なものは残して、削っても困らないところからコツコツやる。それでいいんですよ。
ポイントは付いてナンボ。節約は続いてナンボです。

コメント Comments
コメント一覧
コメントはありません。
トラックバックURL
https://pokatu.click/2659/trackback/