「1ポイントを笑う者は、1ポイントに泣く。」どうも、「ポイントSOS」のコツコツ蔵之助です。
Oliveを調べ始めると、「銀行口座なの?」「クレジットカードなの?」「Vポイントのサービスなの?」と、最初はちょっと分かりにくいですよね。カードの写真が大きく紹介されているので、三井住友カードの新しいクレジットカードだと思っている人もいるかもしれません。
先に結論をいうと、Oliveは単なるクレジットカードではありません。三井住友銀行の口座を中心に、キャッシュカード、クレジット払い、デビット払い、ポイント払い、Vポイント、振込やATMなどの銀行サービスをスマートフォンでまとめて管理しやすくした総合金融サービスです。
そのため、Oliveの「何がいいのか」は、クレジットカードの還元率だけ見ても判断できません。対象のコンビニ・飲食店でVポイントを貯めやすいことに加えて、他行あて振込手数料の無料回数、選べる特典、給与受取特典など、銀行口座側にもメリットがあります。
特に、三井住友銀行を普段使いしたい人、コンビニや飲食店でスマホのタッチ決済を使う人、銀行口座とカードを一つのアプリで管理したい人には使い道があります。
ただし、「Oliveを作れば誰でも最大還元」「ゴールドなら絶対お得」と考えるのは違います。ポイント還元には対象店舗と支払い方法があり、最大還元率には複数の条件があります。ゴールド以上には年会費もあるため、使い方によっては一般ランクで十分です。
さらに、Oliveには紹介プログラムがありますが、紹介コードを入力しただけで特典が確定するわけでもありません。エントリー、初回契約、口座残高など、キャンペーンごとの条件を満たす必要があります。
この記事では、Oliveとは何なのかという基本から、メリット、デメリット、一般とゴールドの違い、2026年9月17日時点の紹介プログラムまで順番に見ていきます。得する前に、まず条件を見る。ここはポイ活でも銀行でも同じです。
- Oliveとは何かと基本的な仕組み
- Oliveを使う主なメリットと注意点
- 一般・ゴールドなど4ランクの違い
- 紹介プログラムを使う際の条件
Oliveは何がいい?仕組みを確認
Oliveの良さを判断するには、まず「何のサービスなのか」を整理する必要があります。対象店舗で最大何%還元といった数字だけ見ても、Olive本来の特徴は半分しか見えてきません。
銀行口座、支払い、Vポイント、振込・ATMなどの銀行特典をまとめて利用できるのがOliveです。まずは基本的な仕組みから確認していきましょう。
Oliveとは何かを簡単に解説
Oliveは、三井住友銀行が提供する総合金融サービスです。三井住友銀行の普通預金口座を中心に、SMBCダイレクト、Oliveフレキシブルペイ、SMBC ID、Web通帳などを組み合わせて利用します。
かなり簡単に言えば、「三井住友銀行の口座+支払い用カード+Vポイント+銀行サービスをスマホ中心でまとめたもの」と考えるとイメージしやすいです。
Oliveを申し込むと、Oliveフレキシブルペイというカードを利用できます。このカードにはキャッシュカード機能があり、さらにクレジットモード、デビットモード、ポイント払いモードなどを切り替えて使えます。
つまり、買い物をするときはクレジットカードとして使い、使いすぎを避けたいときはデビット払いに変更し、貯まったポイントを使いたいときはポイント払いへ切り替える、といった使い分けができます。
さらに、銀行残高やカード利用状況、Vポイントなどを三井住友銀行アプリなどから確認できるため、銀行とカードを別々のサービスとして管理する手間を減らしやすいのも特徴です。
すでに三井住友銀行の普通預金口座を持っている人は、条件を満たせばその口座をOliveアカウントへ切り替えられます。三井住友銀行の口座を持っていない人は、口座開設とOliveの申込みを一緒に進める形になります。
ここで覚えておきたいのは、「Olive=カードの商品名」だけではないということです。クレジットカード機能はOliveの一部であり、その土台には三井住友銀行の口座があります。
そのため、すでに別の銀行をメインバンクとして使っていて銀行機能にはまったく興味がなく、「高還元のクレジットカードだけ欲しい」という場合は、通常の三井住友カードなども含めて比較したほうが判断しやすくなります。
反対に、三井住友銀行を使いたい、カードもVポイントもまとめたいという人なら、Oliveの一体型の仕組みそのものがメリットになります。
Oliveの基本的なサービス内容については、一次情報である三井住友銀行「Olive公式ページ」でも確認できます。
一枚で支払いを切り替えられる
Oliveの特徴を一番実感しやすいのが、Oliveフレキシブルペイです。一枚のカードへ複数の支払い機能がまとまっており、アプリから利用する支払いモードを切り替えられます。
クレジットモードでは、一般的なクレジットカードと同じように、利用した金額を後日まとめて支払います。今月の支出をカードへ集約したい人や、クレジットカードのポイント特典を利用したい人に向いています。
デビットモードでは、原則として支払い時に三井住友銀行の口座から利用額が引き落とされます。「クレジットカードだと使いすぎそう」「口座にある金額の範囲で管理したい」という人には、デビットのほうが分かりやすい場合があります。
さらにポイント払いモードを利用すれば、Vポイントを活用した支払いもできます。普段の買い物で貯めたポイントを別の場所へ交換するだけでなく、支払いへ回せるのが便利なところです。
そしてOliveフレキシブルペイにはキャッシュカード機能もあります。ATMを利用するためのカードと買い物用カードを何枚も持ち歩く必要を減らしやすくなります。
| 機能 | 主な使い方 |
|---|---|
| キャッシュカード | 三井住友銀行口座のATM利用など |
| クレジットモード | 後払いで買い物をする |
| デビットモード | 原則として利用時に口座から支払う |
| ポイント払い | Vポイントを活用して支払う |
ただし、クレジットモードには審査があります。Oliveアカウントを申し込んだからといって、必ずその場でクレジットモードまで利用できるわけではありません。
申込み後、クレジットモードの審査が完了するまでの間は、デビットモードなどを利用する形になる場合があります。また、クレジットモードの利用可否や利用可能額などは審査結果によって異なります。
Oliveは支払いモードをアプリから切り替えて使うサービスなので、「支払いは全部カード現物だけで完結させたい」「スマホで設定するのが面倒」という人より、スマートフォンでお金を管理することに抵抗がない人のほうが使いやすいでしょう。
逆に、銀行、カード、ポイントのアプリを何個も行き来するのが面倒だった人には、一体化されていること自体がOliveの良さになります。
対象店ならVポイントが増える
Oliveを選ぶ理由として、かなり大きいのがVポイント還元です。ただし、この部分は大きな数字だけが一人歩きしやすいので、条件まで一緒に見ておきましょう。
まず通常のポイント還元率は、Olive一般とゴールドでは基本0.5%、プラチナプリファードとOlive Infiniteでは基本1%です。
「一般なら普通の0.5%なの?」と思うかもしれません。そうなんです。Oliveのポイント面の強みは、どこで何を買っても常に高還元というより、対象のコンビニや飲食店を条件に合った方法で利用したときに出やすくなります。
2026年2月1日以降、対象のコンビニ・飲食店でOliveフレキシブルペイのクレジットモードを使い、スマートフォンのVisaのタッチ決済・Mastercardタッチ決済または対象のモバイルオーダーで支払うと、通常ポイントを含めて8%還元となっています。
一方、Oliveフレキシブルペイのデビットモードでは、一般・ゴールドは1.5%、プラチナプリファードでは2%となる仕組みです。
さらに、家族ポイントやVポイントアッププログラムなどの対象サービスを組み合わせることで、対象のコンビニ・飲食店では最大20%還元となる場合があります。
ここで一番注意してほしいのが、「Oliveを持てば何でも20%」ではないことです。
例えば、対象店舗であってもカード現物を使ったタッチ決済、iD、カード差し込み、磁気取引などは、対象の8%還元サービスの対象になりません。対象となる支払い方法を確認する必要があります。
8%還元で特に確認したいこと
- 対象のコンビニ・飲食店であること
- Oliveフレキシブルペイのクレジットモードを使うこと
- スマホのVisa・Mastercardタッチ決済等を利用すること
- カード現物のタッチ決済などは対象外
- 商業施設内など一部対象外店舗がある
つまり、「コンビニでOliveを使ったのに8%付いていない」という場合、店だけではなく支払い方法まで確認する必要があります。
普段から対象のコンビニや飲食店を利用していて、スマホのタッチ決済を使える人なら、Oliveを使うメリットは大きくなりやすいです。
反対に、自炊中心でコンビニや対象飲食店をほとんど使わない人なら、「最大20%」という数字が自分の生活にどれだけ関係するのか一度考えたほうがいいでしょう。
ポイント還元率は大きい数字だけを見るより、自分が毎月いくら対象店舗で使うのかまで落とし込むと判断しやすくなります。
銀行手数料の特典がある
Oliveはカードのポイントだけではなく、三井住友銀行側の手数料特典もあります。ここが普通のクレジットカードと少し違うところです。
2026年9月時点では、Oliveアカウント契約口座を出金口座としてSMBCダイレクトから他行へ振り込む場合、一般・ゴールド・プラチナプリファードは月3回まで他行あて振込手数料が無料です。
Olive Infiniteでは月10回まで無料になります。
通常、SMBCダイレクトから他行へ振り込む場合には振込金額に応じた手数料がかかるため、毎月何度か他行へ振り込んでいる人なら、この無料回数は地味に効いてきます。
例えば、家族への送金、別銀行への資金移動、家賃や各種支払いなどで銀行振込を使う人なら、毎月の手数料を減らしやすくなります。
また、Oliveアカウント契約口座では、三井住友銀行本支店ATMや対象となる三菱UFJ銀行店舗外ATMの時間外手数料が無料となる特典もあります。
さらに、定額自動入金や定額自動送金などにも手数料面の優遇があります。別銀行に入る給与の一部を三井住友銀行へ移したい場合など、口座間でお金を動かす人には使い道があります。
| 主な銀行特典 | 一般・ゴールド・プラチナ | Infinite |
|---|---|---|
| SMBCダイレクト他行振込 | 月3回まで無料 | 月10回まで無料 |
| 三井住友銀行本支店ATM時間外手数料 | 無料 | 無料 |
| 定額自動入金 | 手数料無料 | 手数料無料 |
一方で、普段から銀行振込を使わず、現金もほとんど引き出さない人なら、この特典の価値はそれほど大きくありません。
だからOliveを判断するときは、「ポイントが何%か」だけではなく、自分が今払っている銀行手数料まで見てください。
毎月数百円の手数料を減らせるなら、年間では数千円になります。ポイ活では100ポイントを追いかけるのに、銀行手数料を毎月数百円払っていたら、ちょっともったいないですからね。
選べる特典を毎月設定できる
Oliveには「選べる特典」という仕組みがあります。Oliveアカウントを契約している人が、用意された複数の特典から自分に合ったものを選べるサービスです。
2026年9月時点では、代表的な選択肢として次のようなものがあります。
- 給与・年金受取特典:Vポイント200ポイント
- 対象コンビニATM手数料無料
- Vポイントアッププログラム:還元率+1%
- ご利用特典:Vポイント100ポイント
選択できる数はランクによって違います。一般とゴールドは通常1つ、プラチナプリファードは2つ、Olive Infiniteは3つまでです。
なお、Olive一般・ゴールド・プラチナプリファードでは、申込月と翌月について通常より多く選択できる仕組みがあります。その後はランクごとの通常個数へ戻ります。
分かりやすいのが給与・年金受取特典です。選べる特典でこれを設定し、所定の給与または年金の受取条件を満たすと、Vポイント200ポイントを受け取れます。
毎月条件を満たせば、単純計算で年間2,400ポイント相当です。
給与の場合は、通帳に「給料振込」と表示される受取実績がある場合などが対象です。また、一定条件では2か月連続で1回3万円以上の振込がある場合も対象となる仕組みがあります。
つまり、「勤務先が正式な給与振込扱いにしてくれないから絶対使えない」とは限りません。ただし振込方法によって対象外になるものもあるため、自分の入金が条件を満たしているか確認してください。
どの特典を選ぶか迷ったら
- 給与をOliveへ入れる → 給与・年金受取特典
- コンビニATMを使う → ATM手数料無料
- 対象店舗をよく使う → Vポイントアップ
- 特に用途が決まっていない → ご利用特典も比較
大切なのは、「一番還元率が高そうな特典」ではなく、自分が実際に条件を達成できる特典を選ぶことです。
給与受取をしていないのに給与特典を選んでもポイントは受け取れません。コンビニATMを一度も使わない人がATM無料を選んでも価値はありません。
毎月変更できるので、生活が変わったときは見直しましょう。Oliveはこうした銀行サービスまで自分の使い方に合わせられる点も特徴です。
Oliveのデメリットも確認
ここまでメリットを見てきましたが、Oliveが全員に向いているわけではありません。「人気らしいから作っとけば得やろ」で申し込む前に、デメリットも見ておきましょう。
まず、Oliveは三井住友銀行の口座を中心としたサービスです。そのため、楽天銀行、住信SBIネット銀行、PayPay銀行など別の銀行をメインにしていて、今後も三井住友銀行をほとんど使う予定がない人の場合、Oliveの銀行特典を活用しきれない可能性があります。
カードだけが欲しいなら、Olive以外の三井住友カードを含めて比較したほうがシンプルな場合もあります。
次に、スマートフォンアプリを使う場面が多いことです。Oliveは支払いモードの切替、ポイント、口座残高、選べる特典などをアプリ中心で管理します。
スマホ操作に慣れている人には便利ですが、「金融サービスは窓口やパソコン中心で管理したい」という人には少し面倒に感じるかもしれません。
また、クレジットモードには審査があります。Oliveアカウント自体を利用できても、希望どおりクレジットモードを利用できるとは限りません。
ポイントについても条件があります。8%還元や最大20%還元は、対象店舗、スマホのタッチ決済、各種プログラムなど所定の条件を満たした場合です。
特に注意したいのが、カード現物でのタッチ決済とスマートフォンのタッチ決済を同じものだと思わないこと。対象店舗でカードをピッとタッチしただけでは、8%サービスの対象にならない場合があります。
さらにゴールド以上には年会費があります。
| ランク | 年会費 |
|---|---|
| 一般 | 永年無料 |
| ゴールド | 5,500円 |
| プラチナプリファード | 33,000円 |
| Olive Infinite | 99,000円 |
ゴールドには年間100万円の対象利用などによる特典がありますが、「100万円達成しなきゃ」と必要のない買い物を増やしたら意味がありません。
Oliveのデメリットというより、最大の注意点は「全部の特典を自分も使えると思わないこと」かなと思います。
使う銀行、よく行く店舗、年間カード利用額、スマホ決済をするか。この4つを先に確認すれば、自分に合うかかなり判断しやすくなります。
Oliveは何がいい?選び方と始め方
Oliveを使ってみようと思ったら、次に迷うのがランクです。一般、ゴールド、プラチナプリファード、Olive Infiniteの4種類があります。
高いランクほど必ず得になるわけではありません。年会費と年間利用額、使いたい特典を比べて選ぶことが大切です。
4ランクの違いを比較
2026年9月時点で、Oliveには一般、ゴールド、プラチナプリファード、Olive Infiniteの4ランクがあります。
| ランク | 年会費 | 通常還元率 | 選べる特典 |
|---|---|---|---|
| 一般 | 永年無料 | 0.5% | 通常1つ |
| ゴールド | 5,500円 | 0.5% | 通常1つ |
| プラチナプリファード | 33,000円 | 1% | 通常2つ |
| Olive Infinite | 99,000円 | 1% | 通常3つ |
初めてOliveを利用する人が一番選びやすいのは一般です。年会費が永年無料なので、Oliveの銀行機能やVポイント特典を試してみても固定費がかかりません。
「Oliveが自分に合うかまだ分からない」という人なら、最初から高額な年会費を払う必要はないでしょう。
ゴールドは年会費5,500円ですが、年間100万円以上の対象利用を達成すると、入会年の翌年以降の年会費が永年無料となる特典があります。
さらに、所定条件を満たした年間100万円利用では、継続特典として10,000ポイントを受け取れる仕組みがあります。
そのため、毎年100万円前後を自然にカードやデビットで利用する人にとって、ゴールドは検討しやすくなります。
プラチナプリファードは年会費33,000円で、一般・ゴールドより通常還元率が高く、年間利用特典なども用意されています。ただし、年会費が大きいため、利用額やSBI証券でのクレカ積立など、自分が対象となる特典をどこまで使うかを確認する必要があります。
Olive Infiniteは年会費99,000円で、Oliveの最上位クラスです。年会費の安さを重視して選ぶカードではなく、年間利用額が大きく、上位ランクの特典やサービスを活用する人向けと考えたほうが分かりやすいでしょう。
ざっくり分けるなら
- 一般:まず無料でOliveを使いたい
- ゴールド:年間100万円前後使う
- プラチナプリファード:カード利用額が多くポイント特典を重視
- Infinite:年会費より上位特典を重視する
なお、年間利用特典には集計対象外となる支払いがあります。税金、チャージ、各種サービスなど、支払い方法によって扱いが異なることがあるため、「年間で合計100万円払えば何でも対象」とは考えないでください。
一般とゴールドはどっち
4ランクの中でも、現実的に一番迷いやすいのが「一般かゴールドか」だと思います。
一般は年会費永年無料です。通常ポイント還元率は0.5%で、Oliveの基本的な銀行特典や選べる特典、対象店舗でのポイントサービスも利用できます。
年間利用額が少ない人、まずOliveを試したい人なら、一般で困らないケースは多いでしょう。
一方、ゴールドは通常年会費5,500円です。ただし、年間100万円以上の対象利用を達成すれば、入会年の翌年以降は年会費が永年無料となります。
さらに、所定の年間100万円利用条件を達成すると、継続特典として10,000ポイントを受け取れる仕組みがあります。
100万円を12か月で単純に割ると、1か月あたり約83,334円です。
食費、日用品、スマホ料金、光熱費、ネット通販など、元々払っている支出をOliveへまとめるだけで年間100万円前後になる人なら、ゴールドを検討する意味があります。
ただし、「月8万4,000円使えば絶対達成」という意味ではありません。年間利用額の集計対象外になる支払いがあるためです。
逆に、今まで年間50万円しかカードを使っていなかった人が、10,000ポイントをもらうために100万円まで買い物を増やすのは違います。
50万円余計に使って10,000ポイントもらっても、得ではありません。
私なら、まず過去1年間のクレジットカード利用額を見ます。
年間100万円前後あるならゴールドを詳しく確認。年間50万円程度なら一般を優先。これだけでもかなり選びやすくなります。
Oliveが向いている人
Oliveが向いているのは、単に「クレジットカードを使う人」ではありません。Oliveの仕組みを組み合わせて利用できる人ほどメリットが大きくなります。
まず、三井住友銀行をメインまたはサブ口座として使いたい人です。Oliveは銀行口座が中心なので、給与受取、振込、ATMなども含めて使えば、カードだけ利用するより特典を活用しやすくなります。
次に、対象のコンビニ・飲食店をよく利用する人。スマホのタッチ決済を使えるなら、Oliveフレキシブルペイのクレジットモードによる8%還元などを活かしやすくなります。
例えば、仕事の日に対象コンビニで昼食を買う、対象飲食店へよく行くという人なら、日常生活の支払いを変えるだけでポイント差が出やすくなります。
銀行口座、カード、ポイントを一つのアプリで確認したい人にも向いています。複数の金融アプリへログインして残高や利用額を確認するのが面倒だった人には便利でしょう。
また、年間100万円程度をクレジットカードなどで自然に利用する人なら、ゴールドとの相性も確認する価値があります。
| Oliveが向きやすい人 | 理由 |
|---|---|
| 三井住友銀行を使いたい | 銀行側の特典を利用しやすい |
| 対象コンビニ・飲食店を使う | ポイント還元を活用しやすい |
| スマホタッチ決済を使う | 対象店舗の還元条件と相性がよい |
| 給与振込口座にできる | 給与受取特典を選択できる |
| 年間100万円前後利用する | ゴールドの特典を検討しやすい |
反対に、三井住友銀行をまったく使わない、対象店舗へほぼ行かない、スマホ決済を使いたくないという人なら、Oliveの強みを十分に使えない可能性があります。
「みんな作っているから」ではなく、自分の生活の中で使う場面があるか。ここを先に考えましょう。
紹介プログラムで始める
これからOliveを初めて契約するなら、申込みを始める前に紹介プログラムの条件を確認しておきましょう。
2026年9月17日時点では、通常のOliveアカウント紹介プログラムに加えて、期間限定の「みんなでお得にOliveキャンペーン」が実施されています。
キャンペーン期間は2026年9月1日から2026年11月30日までです。
紹介された人は、条件を満たすと通常特典の1,000円相当のVポイントに加え、すかいらーくグループで利用できる1,000円分クーポンを受け取れるため、合計2,000円相当となります。
ただし、「紹介コードを入力すれば2,000円もらえる」という理解では足りません。
エントリー、Oliveの初回契約、口座残高など、複数の条件を確認する必要があります。
紹介された人の主な条件
紹介された人が参加するときは、先に紹介コードを使ってエントリーし、その後Oliveを申し込むという流れで進めておくのが分かりやすいです。
2026年9月17日時点の主な流れは次のとおりです。
- 紹介された人用エントリーフォームへ紹介コードを入力する
- Oliveアカウントを初めて契約する
- 契約月の翌月末時点で所定の口座残高条件を満たす
Oliveの申込期限は2026年11月30日、口座開設期限は2026年12月9日です。
紹介された人が合計2,000円相当を受け取るには、Olive契約月の翌月末23時59分59秒時点で、Oliveアカウントに紐づく普通預金と定期預金の合計残高が5万円以上必要です。
残高が1万円以上5万円未満の場合は、1,000円相当のVポイントのみとなります。
| 翌月末の対象残高 | 主な特典 |
|---|---|
| 5万円以上 | Vポイント1,000円相当+クーポン1,000円分 |
| 1万円以上5万円未満 | Vポイント1,000円相当 |
つまり、Oliveの口座を作った直後に5万円を入れて、その翌日に全部出してしまえば満額条件達成、と単純に考えないほうがいいです。紹介された人については、契約月の翌月末時点の対象残高が判定されます。
キャンペーンの詳細は、三井住友銀行「Oliveアカウント紹介プログラム」で最新条件を確認できます。
エントリーは先に済ませる
紹介プログラムを利用するなら、Oliveの申込みより先に紹介コードのエントリーを済ませる流れにしておくと失敗を避けやすくなります。
公式条件上は所定の期間内にエントリーする必要がありますが、申込み後に「まだ間に合うかな」「契約日は何日だったかな」と確認するより、紹介コードが手元にある段階で先に入力しておくほうがシンプルです。
エントリーフォームの入力項目も多くありません。紹介コードなど必要な情報を入力して進めるため、長い申込書を記入するような作業ではありません。
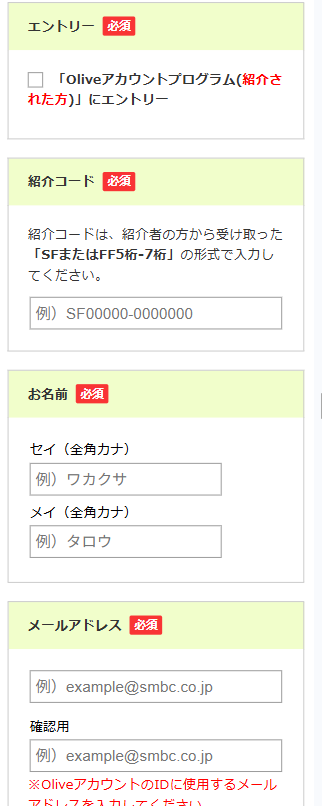
入力項目も少なく、簡単にエントリーできます。
ただし、入力情報を適当にしてはいけません。
特に注意したいのがメールアドレスです。紹介キャンペーンでは、エントリー時に入力するメールアドレスと、特典判定時点でSMBC IDに登録されているメールアドレスが一致している必要があります。
例えば、エントリー時は昔使っていたメールアドレス、Olive申込みでは普段使っている別メールアドレスという状態にすると、条件判定で問題になる可能性があります。
紹介コードについても手入力で打ち間違えるより、コピー&ペーストしたほうが安全です。
万が一紹介コードなどを誤って入力した場合、公式案内では正しい内容で再度エントリーする方法が案内されており、特典判定では最新のエントリー内容が利用されます。
とはいえ、最初から正しく入力するのが一番です。
エントリー前に確認
- 紹介コードをコピーしたか
- メールアドレスを間違えていないか
- SMBC IDで利用するメールアドレスと合わせる
- キャンペーン期間内か
- Oliveを初めて契約する条件を満たしているか
特典額が大きくても、エントリー情報の不一致で対象外になれば0です。入力にかかる数分を惜しまないようにしましょう。
紹介コード = FF16008-6015268
既存口座があっても対象になる
「すでに三井住友銀行の口座を持っているから、Olive紹介プログラムは対象外なのでは?」と思う人もいるでしょう。
2026年9月時点の条件では、三井住友銀行の口座を初めて開設する人だけではなく、すでに三井住友銀行の口座を持っていて、Oliveアカウントを初めて契約する人も紹介された側の対象に含まれています。
つまり、「銀行口座は昔から持っているけど、Oliveへはまだ切り替えていない」という人にも利用できる可能性があります。
一方で、過去に紹介された側として紹介プログラムの特典を受け取った人が、Oliveを解約して再契約するようなケースなどは対象外となります。
「一回解約すれば新規扱いでもう一度もらえる」という仕組みではありません。
紹介プログラムを見るときは、単に現在Oliveを契約しているかだけではなく、過去の契約や特典受取歴も確認したほうがいいでしょう。
また、紹介プログラムは常に同じ内容ではありません。2026年6月15日から8月31日まで実施されていた増額キャンペーンと、2026年9月1日以降のキャンペーンでは内容が違います。
検索結果や古いSNS投稿だけを見ると、「3,000円もらえる」「今は2,000円」と複数の情報が出てくる可能性があります。
どちらが間違いというより、実施時期が違うわけです。
紹介コードを使ってOliveを始める場合は、申込み当日の公式ページでキャンペーン期間、特典額、残高条件、対象者をもう一度確認してください。
銀行口座、年会費、ポイント、紹介キャンペーンなどは今後変更される可能性があります。数か月前の記事やSNSだけで判断せず、最後は公式条件を見ることが大切です。
Oliveのよくある質問(FAQ)
最後に、Oliveを初めて検討する人が迷いやすい部分をまとめます。
Q1. Oliveとはクレジットカードですか?
A. Oliveはクレジットカードだけを指すサービスではありません。三井住友銀行の口座を中心に、SMBCダイレクト、Oliveフレキシブルペイ、SMBC ID、Web通帳などを組み合わせて利用する総合金融サービスです。Oliveフレキシブルペイにはキャッシュカード、クレジット、デビット、ポイント払いなどの機能があります。
Q2. Olive一般は年会費がかかりますか?
A. Olive一般の年会費は永年無料です。2026年9月時点では、ゴールド5,500円、プラチナプリファード33,000円、Olive Infinite99,000円です。ゴールドには年間100万円以上の対象利用で、入会年の翌年以降の年会費が永年無料になる特典があります。ただし対象外利用があるため、100万円条件の詳細は申込み前に確認してください。
Q3. Oliveは何が一番いいですか?
A. 一つ挙げるなら、銀行口座、カード決済、Vポイントなどをまとめて管理しやすいことです。さらに、対象のコンビニ・飲食店で条件を満たせばポイント還元を受けやすく、SMBCダイレクトの他行振込手数料が一般・ゴールド・プラチナプリファードなら月3回まで無料になるなど銀行側の特典もあります。どの部分が一番お得かは、普段使う店舗や銀行サービスによって変わります。
Q4. Oliveは一般とゴールドのどちらがいいですか?
A. 年間100万円前後を対象となる支払いで無理なく利用できるかが一つの目安です。利用額が少ない人や、まずOliveを試したい人なら年会費無料の一般が選びやすいでしょう。年間100万円以上の対象利用が自然に見込める人は、ゴールドの翌年以降年会費無料特典や10,000ポイントの継続特典を確認する価値があります。
Q5. 紹介コードを入れれば特典はもらえますか?
A. 紹介コードを入力しただけでは特典は確定しません。2026年9月17日時点のキャンペーンでは、紹介コードでのエントリー、Oliveアカウントの初回契約、契約翌月末の口座残高などの条件があります。合計2,000円相当を受け取るには、対象残高5万円以上などの条件があるため、申込み前に最新の公式条件を確認してください。
Oliveは何がいい?まとめ
Oliveは、三井住友銀行の口座とクレジットカードを単純にセットにしただけのサービスではありません。
銀行口座、キャッシュカード、クレジット払い、デビット払い、ポイント払い、Vポイント、振込やATMなどの銀行サービスをスマートフォン中心でまとめて使えるところが大きな特徴です。
Olive一般なら年会費は永年無料なので、初めてOliveを使う人でも固定費を気にせず試しやすいでしょう。
さらに対象のコンビニ・飲食店では、Oliveフレキシブルペイのクレジットモードを使い、スマホのタッチ決済など所定の方法で支払えば8%還元となる仕組みがあります。
家族ポイントやVポイントアッププログラムなど、複数の条件を組み合わせれば最大20%還元となる場合もあります。
ただし、最大20%という数字だけで申し込むのはおすすめしません。
カード現物のタッチ決済などは8%サービスの対象外ですし、そもそも対象店舗へほとんど行かない人ならメリットは小さくなります。
銀行側では、一般・ゴールド・プラチナプリファードならSMBCダイレクトからの他行振込手数料が月3回まで無料です。給与受取などに使える「選べる特典」もあります。
ゴールドについては、年間100万円以上の対象利用が自然に見込める人なら検討しやすくなります。条件達成で翌年以降の年会費が永年無料となり、所定条件を満たせば年間10,000ポイントの継続特典もあります。
- 銀行とカードを一つのアプリで管理したいならOliveを検討しやすい
- 初めてなら年会費無料の一般から考えやすい
- 年間100万円前後を使うならゴールドの条件を確認する
- 対象店舗をよく使う人はVポイント還元を活用しやすい
- 8%還元は対象店舗だけでなく支払い方法も確認する
- 他行振込など銀行手数料の特典もある
- 紹介プログラムは申込み前にエントリー条件を確認する
- 紹介コードを入力しただけでは満額特典は確定しない
- 2026年9月のキャンペーンでは翌月末の残高条件も確認する
「Oliveは何がいい?」への答えを一言でまとめるなら、銀行口座と支払いとVポイントを一体化して使えることです。
逆に、この一体型の仕組みをほとんど利用しないなら、Oliveでなければならない理由は小さくなります。
蔵之助なら、まず自分が対象コンビニ・飲食店をどれくらい使うかを確認します。その次に年間カード利用額を確認して、一般かゴールドを決めます。
年間100万円を自然に使わないなら、無理にゴールドへ行かず一般。普段の支払いだけで100万円前後になるならゴールドを詳しく比較。
そして紹介プログラムが使えるなら、申込みを始める前に紹介コードでエントリーし、残高条件まで確認しておく。
これが一番取りこぼしにくい進め方です。
ポイントは、大きな数字を見るより条件を読むほうが大事です。「最大20%」で喜んでも対象外なら0。「紹介で2,000円」と書いてあっても残高条件を外せば満額にはなりません。
得する前に、まず損するな。Oliveでもここは同じです。
キャンペーン、ポイント還元率、対象店舗、年会費無料条件、紹介プログラムなどは今後変更される可能性があります。実際に申し込む直前には、必ず三井住友銀行・三井住友カードの最新の公式情報を確認してください。

コメント Comments
コメント一覧
コメントはありません。
トラックバックURL
https://pokatu.click/2408/trackback/